
この記事は不動産業界歴28年の宅建士が監修・執筆しています
ネット銀行の住宅ローンは、店舗へ行かずに申し込みやすく、金利や手数料などを比較しやすいのが魅力です。
一方で、
「ネット銀行の住宅ローン審査は厳しい?」
「年収は足りているはずなのに、なぜ落ちた?」
「他に借入があると審査に通らない?」
と不安に感じている方も多いでしょう。
住宅ローンの審査は、年収だけで決まるものではありません。
金融機関によって審査基準は異なりますが、信用情報、他の借入、返済負担、勤務状況、健康状態、物件など、さまざまな要素をもとに総合的に判断されます。
そのため、
「年収が高い=必ず通る」
「ネット銀行=必ず審査が厳しい」
と単純に考えるのは適切ではありません。
この記事では、不動産業界で長く住宅購入に携わってきた経験をもとに、
- ネット銀行の住宅ローン審査で確認されるポイント
- 審査に影響する可能性がある7つの理由
- 申し込む前に確認しておきたいこと
- 審査に落ちた場合の考え方
を分かりやすく解説します。
住宅ローンは「審査に通ること」だけが目的ではありません。
無理なく返済できる住宅ローンを選ぶことが最も重要です。
金利・返済計画・借り換えなど、住宅ローン全体の基本については「住宅ローン完全ガイド」もあわせて確認してください。
- 4コマ漫画
- 結論|ネット銀行の住宅ローン審査は「厳しい」だけではない
- 理由1|信用情報に延滞などの履歴がある
- 理由2|自動車ローンやカードローンなど他の借入が多い
- 理由3|年収に対して返済負担が大きい
- 理由4|勤続年数・雇用形態・収入の安定性
- 理由5|健康状態や団体信用生命保険の条件
- 理由6|購入する物件の担保評価に問題がある
- 理由7|申告内容や提出書類に不備・相違がある
- ネット銀行と店舗型銀行の住宅ローン審査は何が違う?
- 審査前にできる7つの対策
- ネット銀行の住宅ローン審査に落ちたらどうする?
- 複数の銀行へ申し込むときの注意点
- 住宅ローンは「通る銀行」ではなく「返せるローン」を選ぶ
- ネット銀行の住宅ローンは比較してから選ぶ
- 住宅ローン全体を確認したい方へ
- まとめ|ネット銀行の住宅ローン審査は事前準備が大切
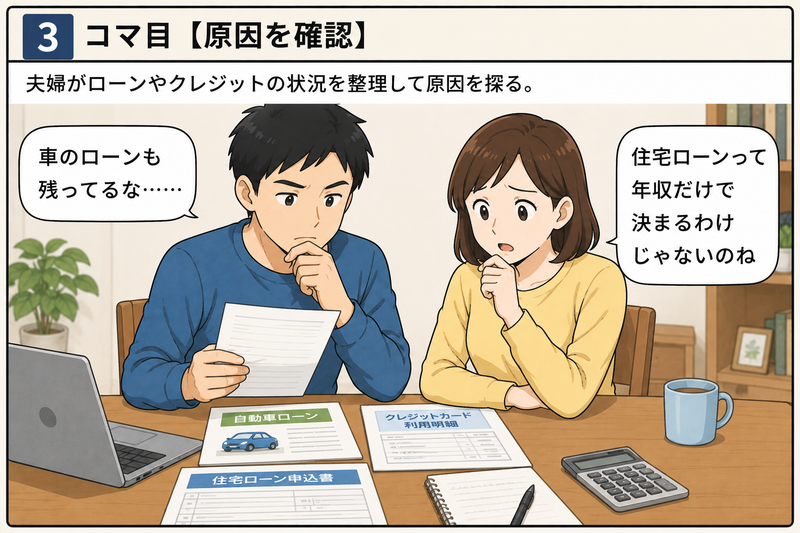
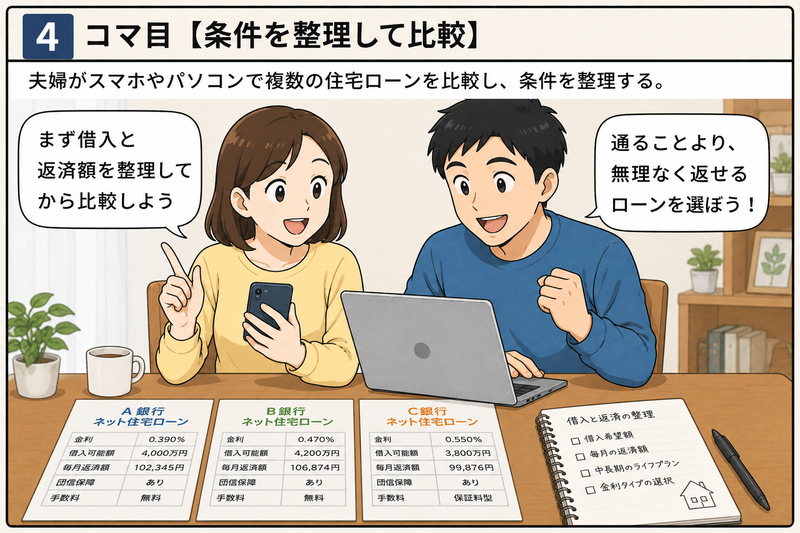
4コマ漫画
結論|ネット銀行の住宅ローン審査は「厳しい」だけではない
「ネット銀行は審査が厳しい」
と聞いたことがあるかもしれません。
しかし、ネット銀行だから一律に審査が厳しく、店舗型銀行なら審査が甘いというわけではありません。
住宅ローンの審査基準や審査方法は金融機関によって異なります。
重要なのは、
自分の年収や借入状況、希望する借入額などが、その金融機関の審査基準や商品条件に合っているか
です。
住宅ローンの審査では、主に次のような項目が判断材料になります。
- 年収
- 勤続年数や勤務状況
- 他の借入状況
- 返済負担
- 信用情報
- 健康状態
- 購入する物件
- 申込内容や提出書類
「年収は十分あるから大丈夫」と思っていても、他の借入や過去の支払い状況などが影響する可能性があります。
反対に、
「他にローンがあるから絶対に無理」
とも限りません。
まずは審査で何を確認されるのかを知り、申し込む前に自分の状況を整理することから始めましょう。
理由1|信用情報に延滞などの履歴がある
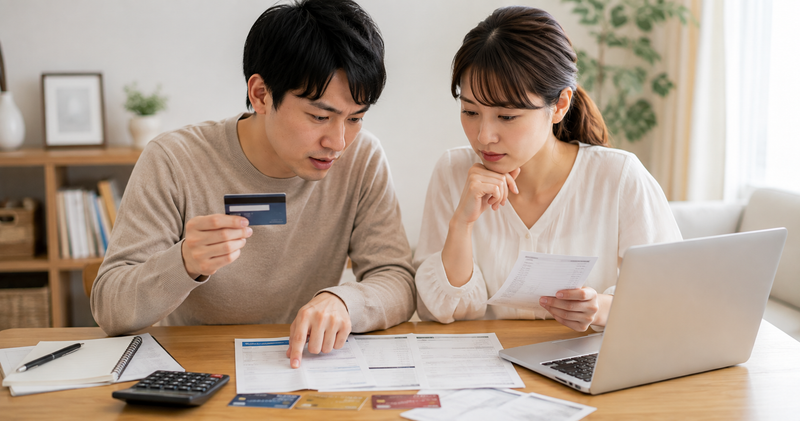
住宅ローン審査で重要になるものの一つが信用情報です。
信用情報には、クレジットやローンなどの契約内容、残高、支払状況などが登録されています。
例えば、
- クレジットカード
- カードローン
- 自動車ローン
- スマートフォン端末の分割払い
などです。
「スマホだから住宅ローンとは関係ない」
と思うかもしれません。
しかし、端末代金を分割払いにしている場合、その契約や支払い状況が信用情報に登録されることがあります。
CICも、住宅ローン会社が審査時にスマートフォンの分割購入代金やクレジットカードの支払状況などを確認するケースを説明しています。
そのため、過去に支払いが遅れた経験がある場合は注意が必要です。
ただし、
「1回支払いが遅れたら住宅ローンに絶対通らない」
という意味ではありません。
金融機関はそれぞれの審査基準によって総合的に判断します。
信用情報が心配なら自分で確認できる
「昔クレジットカードの支払いが遅れたかもしれない」
「自分の信用情報がどうなっているのか分からない」
という場合は、信用情報機関の本人開示制度を利用して確認する方法があります。
CICでは、本人が自分の契約内容や支払い状況などの信用情報を確認できる情報開示制度を提供しています。
不安なまま住宅ローンへ申し込むのではなく、必要に応じて自分の現在の状況を確認してから申し込みを検討するのも一つの方法です。
理由2|自動車ローンやカードローンなど他の借入が多い
住宅ローンだけではなく、現在抱えている他の借入も重要です。
例えば、
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードのキャッシング
- リボ払い
- 商品の分割払い
などがある場合、住宅ローンと合わせた返済負担を確認される可能性があります。
ここで大切なのは、
「借入がある=住宅ローンに通らない」ではない
ということです。
問題になるのは、住宅ローンを含めた毎月・年間の返済額が収入に対して大きくなりすぎていないかです。
例えば、
年収600万円で他の借入がほとんどない人と、
同じ年収600万円でも、
- 自動車ローン
- カードローン
- リボ払い
などの返済を抱えている人では、住宅ローンに充てられる返済余力が違います。
住宅購入を考え始めたら、まず現在の借入を一覧にして、
「どこから・いくら借りていて、毎月いくら返済しているのか」
を把握しておきましょう。
審査直前に何でも解約・一括返済すればよいわけではない
現在の記事では「すべて一括返済」「使っていないクレジットカードを強制的に解約」としていますが、ここも考え方を改めます。
住宅ローンのためだけに、手元資金を大きく減らしてまで他のローンを完済することが常に正解とは限りません。
住宅購入後には、
- 引っ越し費用
- 家具・家電
- 登記費用
- 税金
- 修繕費
- 予備資金
なども必要になるからです。
まず現在の借入状況を整理し、完済した方がよいのか、借入希望額を調整するのかを検討しましょう。
理由3|年収に対して返済負担が大きい
住宅ローン審査では、
「いくら借りたいか」だけでなく、「収入に対して返済額がどのくらいになるか」
も重要です。
この考え方の一つが総返済負担率(返済負担率)です。
簡単にいうと、
年収に対して年間のローン返済額がどのくらいの割合を占めるか
を見るものです。
例えば年収600万円で、住宅ローンや自動車ローンなどを合わせた年間返済額が180万円なら、
180万円 ÷ 600万円 = 30%
となります。
ただし、金融機関ごとに審査基準は異なります。
一つの参考として、フラット35では、すべての借入を含めた総返済負担率について、
年収400万円未満:30%以下
年収400万円以上:35%以下
という利用条件を設けています。
これはすべてのネット銀行に共通する審査基準ではありませんが、住宅ローンだけでなく自動車ローンやカードローンなども含めて返済負担を考える必要があることが分かります。
「借りられる金額」と「無理なく返せる金額」は違う
ここは住宅ローン選びで非常に重要です。
仮に金融機関から希望額を借りられたとしても、
その金額を35年間無理なく返せるとは限りません。
住宅購入後にはローン返済以外にも、
- 固定資産税
- 火災・地震保険
- マンションなら管理費・修繕積立金
- 戸建てなら将来の修繕費
- 教育費
- 自動車関連費
- 老後資金
などが必要になります。
特に30代で住宅を購入する場合、これから子どもの教育費が増える家庭も少なくありません。
住宅ローン審査では「通るかどうか」が気になりますが、
審査に通るギリギリの金額まで借りることを目標にしない
ことが大切です。
家計全体を見ながら、将来も無理なく返せる金額を考えましょう。
理由4|勤続年数・雇用形態・収入の安定性
住宅ローン審査では、現在の年収だけでなく、今後も継続して返済できる収入が見込めるかも重要なポイントです。
そのため、
- 勤続年数
- 雇用形態
- 勤務先
- 年収
- 収入の安定性
- 転職歴
などが確認されます。
例えば同じ年収600万円でも、
「現在の会社に10年間勤務している人」
と、
「転職したばかりで勤続数か月の人」
では、金融機関から見た状況は同じではありません。
ただし、
「転職したばかりだから住宅ローンには絶対に通らない」
というわけでもありません。
金融機関や住宅ローン商品によって申込条件・審査基準は異なります。
重要なのは、勤続年数だけを見て諦めるのではなく、自分の勤務状況に合った住宅ローンを探すことです。
個人事業主・会社経営者は「年収」だけを見ない
会社員だけでなく、
- 個人事業主
- フリーランス
- 会社経営者
が住宅ローンを利用するケースもあります。
この場合も、単純に現在の売上だけで判断できるものではありません。
例えば個人事業主の場合、
売上は大きくても、経費を差し引いた所得が少ない
というケースがあります。
住宅ローンを検討しているなら、直前になって慌てるのではなく、確定申告書など必要になる可能性のある書類を整理しておきましょう。
理由5|健康状態や団体信用生命保険の条件
住宅ローンを検討するときに見落としやすいのが、
団体信用生命保険(団信)
です。
団信とは、住宅ローン返済中に契約者が死亡した場合や、所定の高度障害状態などになった場合に、保険金によって住宅ローン残高の返済に充てられる仕組みです。
金融機関や住宅ローン商品によって保障内容は異なり、
- 一般団信
- がん保障
- 3大疾病保障
- 生活習慣病保障
など、さまざまなタイプがあります。
そして住宅ローンによっては、団信への加入が融資条件になっている場合があります。
そのため、健康状態によっては希望する住宅ローンや団信へ加入できない可能性があります。
健康状態は正確に告知する
ここで大切なのは、
健康状態を正確に告知すること
です。
「これくらいなら書かなくても大丈夫だろう」
と自己判断してはいけません。
告知が必要な項目については、事実に基づいて正確に回答しましょう。
また、健康状態に不安があるからといって、住宅ローンそのものをすぐ諦める必要があるとは限りません。
住宅ローンによっては、一般的な団信とは異なる選択肢が用意されている場合があります。
さらに、フラット35のように健康上の理由などで団信に加入しない場合でも利用できる住宅ローンもあります。
大切なのは、
「自分は無理だ」と自己判断する前に、利用できる商品を確認すること
です。
理由6|購入する物件の担保評価に問題がある
住宅ローン審査というと、
「自分の年収や勤務先だけを審査される」
と思っている方もいるでしょう。
しかし、住宅ローンでは購入する不動産そのものも重要です。
住宅ローンは長期間にわたる融資なので、金融機関は購入する土地や建物についても確認します。
そのため、
「年収も問題ない」
「他の借入も少ない」
「信用情報も問題なさそう」
なのに、希望どおりの融資を受けられないケースでは、物件側の条件が影響している可能性も考える必要があります。
例えば、
- 建物の築年数
- 土地・建物の権利関係
- 接道状況
- 建築基準法などへの適合状況
- 借地権など特殊な権利関係
- 物件価格と担保評価の差
などです。
もちろん、どの物件をどう評価するかは金融機関によって異なります。
そのため、
「A銀行では難しかった=すべての金融機関で住宅ローンを利用できない」
と決めつけないことも大切です。
中古住宅は購入前に物件条件も確認する
特に中古住宅を購入するときは、
価格だけで物件を決めない
ようにしましょう。
古い戸建てなどでは、
「安くて魅力的な物件を見つけた」
と思っても、住宅ローンの希望額が通らなかったり、購入後に大きな修繕費が必要になったりする可能性があります。
購入前に、
- 建物の状態
- 過去の修繕履歴
- 今後必要になりそうな修繕
- 法的な問題がないか
- 住宅ローンを利用できそうか
まで確認しておくことが重要です。
住宅ローン審査は「人」だけではなく「物件」も関係する
と覚えておきましょう。
理由7|申告内容や提出書類に不備・相違がある
意外と注意したいのが、
住宅ローン申込時の情報や提出書類
です。
住宅ローンでは、
- 年収
- 勤務先
- 勤続年数
- 他の借入
- 購入物件
- 自己資金
など、さまざまな情報を申告します。
このとき、
「カードローンは少額だから書かなくてもいいだろう」
「昔の借入だから関係ないだろう」
などと自己判断してはいけません。
金融機関から申告を求められた項目については、正確に回答することが重要です。
単純な記入ミスや書類不足であれば確認・追加提出で済む場合もありますが、申告内容と確認できる情報に大きな相違があれば、審査に影響する可能性があります。
事前審査と本審査は同じではない
住宅ローンでは、
事前審査(仮審査)
を受けたあと、
本審査
へ進むケースがあります。
ここで注意したいのは、
事前審査に通った=住宅ローンの融資が確定した
という意味ではないことです。
本審査では追加書類などをもとに確認が行われ、最終的に融資の可否が判断されます。
そのため、事前審査に通ったからといって、
「もう絶対に大丈夫」
と考えないようにしましょう。
また、事前審査後に新しく大きな借入をしたり、勤務状況などに大きな変化があったりした場合には注意が必要です。
住宅購入が完了するまでは、家計や借入状況を大きく変える行動は慎重に判断することをおすすめします。
ネット銀行と店舗型銀行の住宅ローン審査は何が違う?
ここまで読むと、
「それならネット銀行より店舗型銀行の方が審査に通りやすいの?」
と思うかもしれません。
しかし、
ネット銀行=厳しい
店舗型銀行=甘い
と単純に分けることはできません。
金融機関によって、
- 申込条件
- 審査方法
- 金利
- 手数料
- 団信
- 借入可能期間
- 物件に関する条件
などが異なるからです。
ネット銀行の特徴
ネット銀行の住宅ローンは、Web上で手続きを進められる商品が多く、
- 店舗へ行く回数を減らしやすい
- 金利や手数料を比較しやすい
- オンラインで申し込みや書類提出ができる場合がある
といった利便性があります。
一方で、対面で担当者へ細かく相談しながら進めたい人にとっては、商品によって不安を感じることもあるでしょう。
特に、
「自営業で収入の説明が複雑」
「購入する物件に特殊な事情がある」
「転職したばかり」
など、個別事情がある場合は、どの金融機関・商品が自分に合っているのか比較することが重要です。
店舗型銀行の特徴
店舗を持つ銀行では、住宅ローンについて担当者へ対面で相談できる場合があります。
住宅購入が初めてで、
「何から確認したらいいのか分からない」
という方にとっては、直接相談できることがメリットになる場合があります。
ただし、店舗型銀行だから必ず希望額を借りられるわけでも、審査基準が緩いわけでもありません。
銀行の形態ではなく、自分の条件と住宅ローン商品の相性を見ること
が大切です。
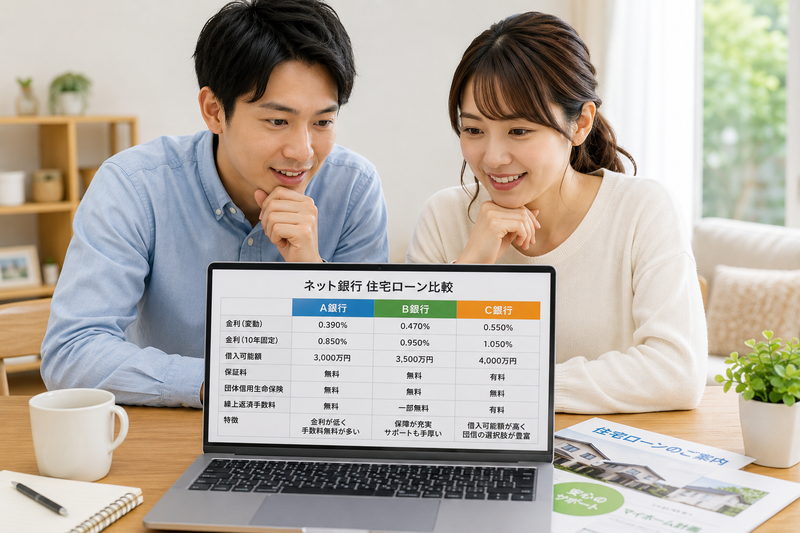
「一番金利が低い銀行」だけで決めない
住宅ローンを比較するとき、どうしても目に入りやすいのが金利です。
もちろん金利は重要です。
しかし、住宅ローンは長期間利用する商品なので、
- 適用される金利
- 事務手数料
- 保証料
- 団信の保障内容や上乗せ金利
- 繰り上げ返済の条件
- 借入期間
- サポート体制
なども含めて比較する必要があります。
例えば、表示されている金利が低くても、希望する団信を付けることで条件が変わる場合があります。
反対に、金利だけを見ると少し高くても、自分が必要とする保障や条件に合っている住宅ローンもあります。
したがって、
「ネット銀行で一番金利が低いところに申し込めばいい」
という選び方はおすすめしません。
住宅ローンは、
審査に通るか・毎月無理なく返せるか・総費用はいくらか・必要な保障があるか
まで比較して選びましょう。
審査前にできる7つの対策
ネット銀行の住宅ローン審査に不安がある場合でも、申し込む前にできることはあります。
大切なのは、裏ワザを探すことではありません。
現在の収入・借入・信用情報・購入予算を整理し、自分に合った住宅ローンへ申し込むことです。
ここでは、住宅ローン審査前に確認しておきたい7つの対策を紹介します。
対策1|現在の借入をすべて把握する
まず確認したいのが、現在の借入状況です。
住宅ローン以外にも、
- 自動車ローン
- 教育ローン
- カードローン
- キャッシング
- リボ払い
- 商品の分割払い
などがあれば整理しておきましょう。
確認するのは、残高だけではありません。
毎月いくら返済しているのかも重要です。
住宅ローンを含めた返済負担が大きくなれば、審査だけでなく、購入後の家計にも影響します。
「借りられるだけ借りる」ではなく、無理なく返済できる状態を作ることを優先してください。
対策2|信用情報が心配なら事前に確認する
過去に、
「クレジットカードの支払いが遅れたことがある」
「昔使ったカードローンがどうなっているか分からない」
という場合は、必要に応じて自分の信用情報を確認する方法があります。
信用情報機関では、本人が自分の信用情報を確認できる開示制度が用意されています。
住宅ローンを申し込んでから慌てるより、心当たりがある場合は現在どのような情報が登録されているのかを確認しておくと判断しやすくなります。
ただし、信用情報に記録があるからといって、住宅ローンの審査結果を自分で断定することはできません。
最終的な審査は各金融機関が行います。
対策3|借入希望額を上げすぎない
住宅購入では、
「せっかくだから、もう少し広い家にしたい」
「あと500万円なら借りられるかもしれない」
と予算が膨らみやすくなります。
しかし、住宅ローンで重要なのは、
借りられる金額ではなく、返せる金額
です。
購入後には住宅ローン以外にも、
- 固定資産税
- 火災・地震保険
- 修繕費
- 管理費・修繕積立金
- 教育費
- 自動車費
- 老後資金
などが必要になります。
金融機関の審査に通る上限を、そのまま住宅購入予算にする必要はありません。
家計に余裕を残した返済計画を考えましょう。
対策4|必要書類を早めに準備する
住宅ローンでは、勤務状況や収入、購入物件などを確認するために書類提出を求められます。
必要書類は金融機関や職業などによって異なりますが、早めに準備しておけば申込時の記入ミスや提出漏れを減らせます。
特に、
- 転職したばかり
- 副業収入がある
- 個人事業主
- 会社経営者
などの場合は、必要書類を事前に確認しておきましょう。
申込内容と提出書類の内容を一致させることも大切です。
対策5|住宅購入直前の新しい借入は慎重に考える
住宅を購入する前には、家具や家電、自動車なども欲しくなるかもしれません。
しかし、住宅ローンの審査中に新しい借入を増やすことは慎重に考えましょう。
例えば、
「住宅ローンの事前審査に通ったから大丈夫」
と思って、自動車ローンやカードローンなどを新たに利用すると、事前審査時から借入状況が変わります。
事前審査に通った=融資確定ではありません。
住宅ローンの手続きが完了するまでは、大きな借入を予定している場合、住宅ローンへの影響も考えて判断しましょう。
対策6|物件を決める前に住宅ローンの条件も確認する
住宅ローンでは、申込者だけでなく購入する物件が確認される場合があります。
そのため、
「この家が気に入ったから絶対に買う」
と先に決めるのではなく、
その物件で希望する住宅ローンを利用できそうか
も確認しておきましょう。
特に、
- 築年数が古い住宅
- 権利関係が複雑な物件
- 接道などに注意が必要な土地
- 特殊な条件のある物件
では、金融機関によって取り扱いが異なる可能性があります。
物件価格だけではなく、資金調達まで含めて住宅購入計画を立てることが重要です。
対策7|1つの商品だけで決めず条件を比較する
住宅ローンは金融機関によって条件が異なります。
比較したいのは金利だけではありません。
- 金利タイプ
- 事務手数料
- 保証料
- 団信
- 借入期間
- 繰り上げ返済
- サポート
- 申込条件
なども確認しましょう。
ネット銀行だけでも住宅ローン商品には違いがあります。
さらに店舗型銀行やフラット35なども含めれば、選択肢は広がります。
「一番金利が低い」だけでなく、自分の条件に合っているかを比較することが重要です。
ネット銀行の住宅ローン審査に落ちたらどうする?
住宅ローンの審査に落ちると、
「もう家は買えないのでは?」
と不安になるかもしれません。
しかし、1つの金融機関で希望どおりにならなかったからといって、すべての住宅ローンで同じ結果になるとは限りません。
金融機関によって商品条件や審査基準が異なるからです。
まずは焦って次々と申し込むのではなく、自分の条件をもう一度整理することから始めましょう。
まず申込内容を振り返る
確認したいのは、
- 借入希望額は大きすぎなかったか
- 他の借入はどのくらいあるか
- 申告内容に間違いはなかったか
- 必要書類に不足はなかったか
- 勤続年数などに変化はなかったか
- 購入物件に特殊な条件はなかったか
といった点です。
金融機関から審査に通らなかった具体的な理由を必ず教えてもらえるとは限りません。
そのため、考えられる要因を一つずつ整理することが大切です。
複数の銀行へ申し込むときの注意点
住宅ローンを比較するために複数の金融機関を検討すること自体は不自然ではありません。
ただし、
「落ちたら次、また落ちたら次」
と、何も見直さずに申し込みを繰り返す方法はおすすめしません。
住宅ローンの申込時には、金融機関が信用情報を確認することがあります。
CICでは、クレジット会社等が信用情報を確認した事実に関する「申込情報」は、照会日から6か月間保有するとしています。
そのため、審査に落ちたときは焦って手当たり次第に申し込むのではなく、
なぜ希望条件と合わなかった可能性があるのか
を整理してから次の金融機関を検討しましょう。
なお、
「審査に落ちたという結果そのものが、すべての銀行へ共有される」
と考えるのは正確ではありません。
信用情報として確認される情報と、各金融機関が独自に行う審査判断は分けて考える必要があります。
住宅ローンは「通る銀行」ではなく「返せるローン」を選ぶ
住宅ローン審査について調べていると、
「どこなら通りやすい?」
という点ばかり気になってしまうことがあります。
しかし、本当に重要なのはその先です。
住宅ローンは、場合によっては数十年間返済を続けます。
審査に通って住宅を購入できても、
毎月の返済が家計を圧迫し、
旅行へ行けない。
教育費を準備できない。
修繕費を用意できない。
老後資金を貯められない。
という状態になれば、住宅購入後の生活が苦しくなってしまいます。
住宅ローンは、
「いくら借りられるか」より「いくらなら無理なく返せるか」
を基準に考えてください。
ネット銀行の住宅ローンは比較してから選ぶ
ネット銀行の住宅ローンには、オンラインで手続きを進めやすい商品や、金利面に特徴のある商品などがあります。
一方で、金利だけでは住宅ローンの良し悪しは判断できません。
比較するときは、
金利+諸費用+団信+借入条件+返済計画
をセットで確認しましょう。
「自分の場合、どの住宅ローンを比較したらいいのか分からない」
という方は、住宅ローン比較サービスを利用して候補を整理する方法もあります。
住宅ローンは、金利だけで決めないことが大切です。
年収・年齢・希望借入額などによって、検討すべき住宅ローンは変わります。
複数の住宅ローンを比較して、自分の条件に合った選択肢を確認してから申し込みましょう。
【住宅ローンを無料で比較する】

住宅ローン全体を確認したい方へ
この記事では「ネット銀行の住宅ローン審査」に絞って解説しました。
しかし、住宅ローンでは審査だけでなく、
- 固定金利と変動金利
- 返済期間
- 繰り上げ返済
- 借り換え
- 返済が苦しくなった場合の対応
なども重要です。
住宅ローン全体について確認したい方は、
「住宅ローン完全ガイド|返済と金利で後悔しない7つの鉄則」
もあわせて確認してください。

まとめ|ネット銀行の住宅ローン審査は事前準備が大切
ネット銀行だからといって、すべての人に対して一律に「審査が厳しい」とは言えません。
住宅ローン審査では、
- 信用情報
- 他の借入
- 返済負担
- 勤続年数・収入の安定性
- 健康状態・団信
- 購入物件
- 申告内容・必要書類
など、さまざまな項目が確認されます。
重要なのは、
「審査に通る裏ワザ」を探すことではありません。
現在の借入状況を整理し、無理のない購入予算を決め、自分に合った住宅ローンを比較することです。
そして住宅ローンは、
審査に通ることがゴールではありません。
住宅購入後も教育費や生活費、修繕費、老後資金などを確保しながら返済を続けられることが大切です。
ネット銀行・店舗型銀行という区分だけで判断せず、
「自分たちが無理なく返済できる住宅ローンはどれか」
という視点で選びましょう。

コメント