この記事は不動産業界歴28年の宅建士が監修・執筆しています
30代で住宅ローンを組むとき、
「変動金利の方が金利は低そうだけど、これから上がったら怖い」
「固定金利なら安心だけど、毎月の返済額が高くなるのでは?」
と迷う方は多いでしょう。
住宅ローンは数十年にわたって返済することも多いため、金利タイプの選択は家計に大きく関わります。
しかし、
「変動金利と固定金利のどちらが得か」
だけで選ぶのはおすすめしません。
将来の金利がどう動くかを正確に予測することはできないからです。
大切なのは、
金利が上昇した場合でも家計に余裕があるのか
そして、
返済額が変わらない安心感にどの程度の価値を感じるのか
という視点です。
この記事では、不動産業界で長く住宅購入に携わってきた経験をもとに、
- 変動金利の仕組み
- 固定金利の仕組み
- それぞれのメリット・注意点
- 30代が住宅ローンを選ぶときの考え方
- 金利上昇に備える方法
を分かりやすく解説します。
結論からいうと、万人にとって「変動金利が正解」「固定金利が正解」という答えはありません。
自分たちの家計に合った金利タイプを選びましょう。
- 4コマ漫画
- 結論|変動と固定は「どちらが得か」ではなく家計で選ぶ
- 変動金利とは?仕組みを理解してから選ぶ
- 固定金利とは?返済計画を立てやすいのが特徴
- 固定金利のメリット
- 固定金利の注意点
- 30代は「教育費」と「住宅ローン金利」を一緒に考える
- 変動金利と固定金利の違いを整理
- 変動金利が向いている人・固定金利が向いている人
- 金利が上がったら住宅ローン返済はどうなる?
- 変動金利を選ぶなら「差額を貯める」という考え方もある
- 5年ルール・125%ルールだけを頼りにしない
- 変動金利から固定金利へ変更すればいい?
- 借り換えは金利差だけで判断しない
- 30代夫婦は5つの質問で金利タイプを判断する
- 変動金利・固定金利の判断チェックリスト
- 30代で35年ローンを組むなら完済年齢も確認する
- 住宅ローン全体も一緒に確認する
- 変動金利と固定金利は比較してから決める
- まとめ|変動と固定は「金利予想」より家計で決める
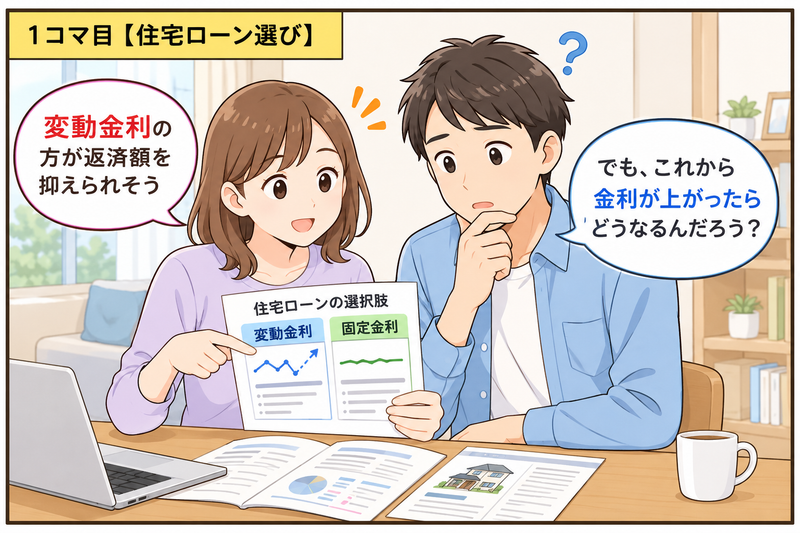
4コマ漫画
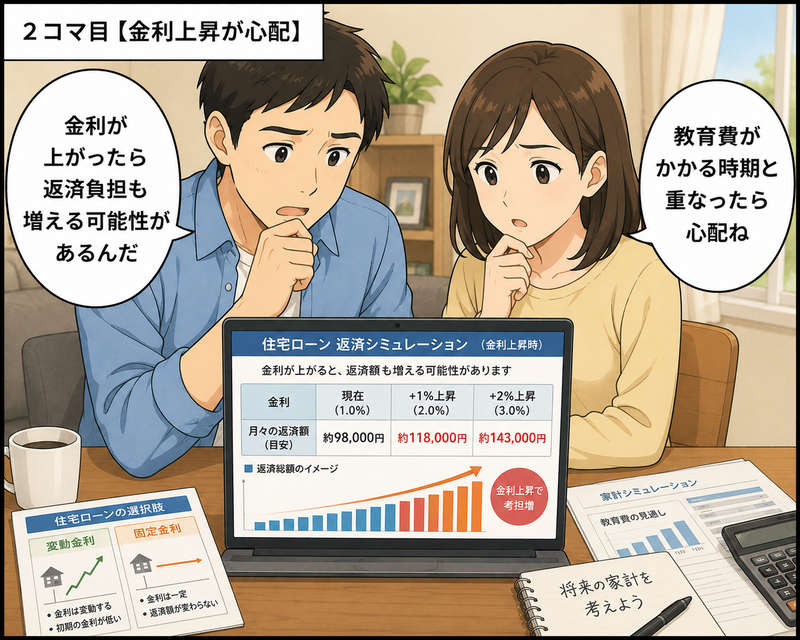
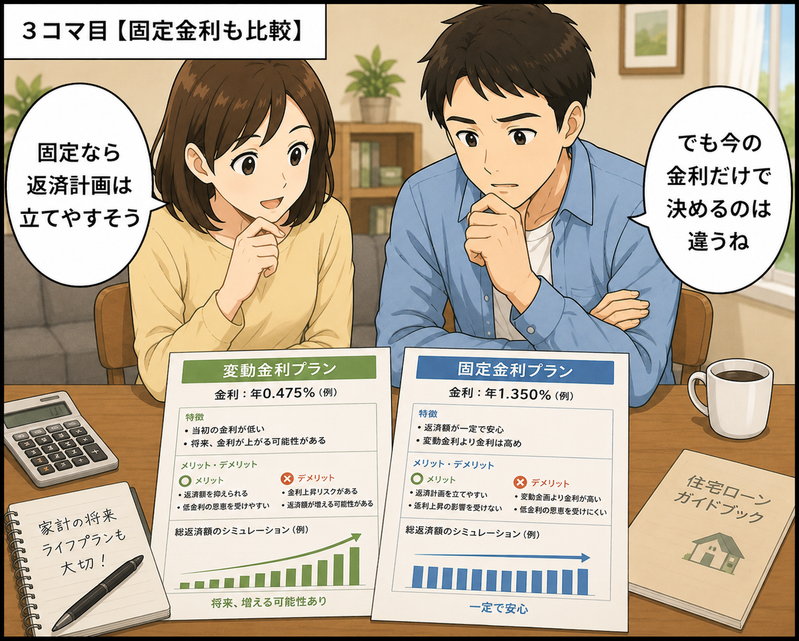
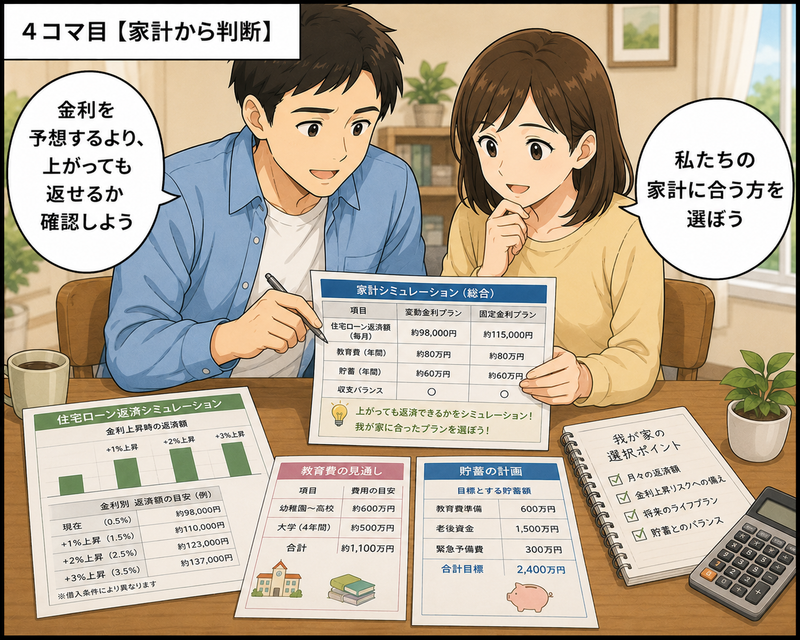
結論|変動と固定は「どちらが得か」ではなく家計で選ぶ
住宅ローンの変動金利と固定金利を比較するとき、どうしても現在の金利差に目が向きます。
しかし、住宅ローンは長期間返済する商品です。
現在の金利だけで、
「変動の方が安いから変動」
「これから金利が上がりそうだから固定」
と決めるのではなく、将来の家計まで考えて選ぶことが重要です。
大まかに考えると、
金利上昇によって返済負担が増えても家計に余裕がある人
は、変動金利を検討しやすくなります。
一方、
毎月の返済額が変わることをできるだけ避けたい人
は、全期間固定金利などを含めて比較する価値があります。
ただし、これはあくまで基本的な考え方です。
実際には、
- 借入額
- 借入期間
- 年収
- 貯蓄
- 子どもの人数
- 教育費
- 共働きを続けるか
- 今後の収入
- 住宅の修繕費
- 老後資金
などによって判断は変わります。
30代の場合、これから教育費が増える家庭も少なくありません。
だからこそ、
住宅ローンだけでなく家計全体から金利タイプを決めること
が大切です。
変動金利とは?仕組みを理解してから選ぶ
変動金利は、その名前のとおり、借入期間中に適用金利が変わる可能性がある金利タイプです。
金融機関の商品によって仕組みは異なりますが、市場金利などの動向に応じて適用金利が見直されます。
変動金利を検討するときは、
「現在の金利が低いかどうか」だけではなく、将来金利が上昇した場合にどうなるのか
まで確認する必要があります。
変動金利のメリット
変動金利の大きな特徴は、一般的に固定金利と比べて借入時の金利が低く設定される傾向があることです。
そのため、借入当初の毎月返済額を抑えやすくなる場合があります。三菱UFJ銀行も、変動金利は他の金利タイプより借入時の金利が低く設定される傾向があると説明しています。
例えば30代で住宅を購入すると、
住宅ローン以外にも、
- 子どもの教育費
- 自動車費
- 住宅の維持費
- 貯蓄
- 老後資金
などを準備する必要があります。
住宅ローンの返済額を抑えられれば、その分を貯蓄などへ回せる可能性があります。
ただし、
「変動金利で浮いたお金をすべて生活費として使う」
のではなく、金利上昇に備えて余裕資金を確保しておくことも重要です。
変動金利の注意点は「将来の返済負担が確定していない」こと
変動金利で最も意識したいのが、金利上昇リスクです。
借入時の金利が低くても、将来の金利が上昇すれば、支払う利息が増える可能性があります。
その結果、商品や返済方法によっては毎月の返済額が増える可能性もあります。
ここで大切なのは、
「金利が何%まで上がるかを当てること」ではありません。
例えば、
「毎月の住宅ローン返済が2万円増えても家計は大丈夫か」
「教育費が増える時期に返済額が増えても対応できるか」
といった形で、家計への影響を確認することです。
「5年ルール・125%ルール」があれば安心とは限らない
変動金利について調べると、
5年ルール
125%ルール
という言葉を目にすることがあります。
例えば三菱UFJ銀行では、変動金利かつ元利均等返済の場合、
5年ルール
金利が変更されても返済額は5年間変わらず、元金と利息の割合が変わります。
125%ルール
5年ごとの返済額見直しで、新しい返済額は従来の返済額の125%を超えません。
という仕組みがあります。
ただし、ここで注意してください。
すべての変動金利住宅ローンに、同じ5年ルール・125%ルールがあるわけではありません。
返済方法や金融機関、商品によって扱いが異なります。
例えば三菱UFJ銀行では、元金均等返済の場合には5年ルール・125%ルールは適用されません。
さらに、5年ルールによって毎月の返済額がすぐに変わらなくても、金利が上昇すれば返済額の中で利息が占める割合が増え、元金の減り方が遅くなる可能性があります。みずほ銀行も、金利上昇時には返済額が変わらなくても利息割合が増加し、総返済額が増加すると説明しています。
つまり、
「125%ルールがあるから金利上昇を気にしなくていい」
という意味ではありません。
契約予定の住宅ローンについて、金利の見直し方法と返済額の変更ルールを必ず確認しましょう。
固定金利とは?返済計画を立てやすいのが特徴
固定金利は、一定期間または返済期間全体について、適用金利を固定するタイプです。
ここで注意したいのは、「固定金利」と呼ばれるものにも種類があることです。
代表的なのは、
全期間固定金利型
と、
固定金利期間選択型
です。
この2つは同じではありません。
全期間固定金利型
借入時から完済まで金利が固定されるタイプです。
借入時点で将来の返済計画を立てやすいことが大きな特徴です。
例えば、
「子どもが大学へ進学する頃の住宅ローン返済額も把握しておきたい」
「金利が上がるかどうかを気にしながら生活したくない」
という方にとって、検討しやすい金利タイプです。
固定金利期間選択型
「10年間固定」など、一定期間の金利を固定するタイプです。
固定期間中は金利が固定されますが、固定期間終了後の条件を確認する必要があります。
全期間固定金利と同じ感覚で考えないようにしましょう。
住宅ローンを比較するときは、
「固定だから安心」
だけではなく、
何年間固定なのか
固定期間終了後はどうなるのか
まで確認してください。
固定金利のメリット
固定金利の大きなメリットは、将来の返済額を把握しやすいことです。
特に全期間固定金利であれば、契約条件に沿った返済額を前提として長期の家計計画を立てやすくなります。
30代の場合、
住宅ローン。
教育費。
住宅修繕費。
老後資金。
などを同時に準備していく可能性があります。
毎月の住宅ローン返済額を把握しやすければ、
「10年後に教育費はいくら必要か」
「毎月いくら老後資金へ回せるか」
なども計画しやすくなります。
また、借入後に市場金利が上昇しても、全期間固定金利であれば契約した金利が途中で上昇する心配を抑えられます。
固定金利の注意点
固定金利にも注意点があります。
一般的に、借入時点では変動金利より金利が高く設定されるケースがあります。
そのため、
金利上昇への安心を得る代わりに、借入当初の返済負担が大きくなる場合がある
と考えると分かりやすいでしょう。
また、将来市場金利が上昇しなかった場合、
「結果的には変動金利の方が総返済額を抑えられた」
という可能性もあります。
しかし、それを借入時点で正確に予測することはできません。
だからこそ、
「どちらが最終的に得するか」を当てようとするのではなく、自分たちがどの程度の金利変動リスクを取れるのか
を考えることが重要です。
30代は「教育費」と「住宅ローン金利」を一緒に考える
30代の住宅ローン選びで特に重要なのが、教育費との重なりです。
例えば35歳で住宅を購入し、子どもがまだ小さい場合、
40代。
50代。
と住宅ローンを返済していく途中で、教育費の負担が大きくなる可能性があります。
この時期に変動金利の返済負担まで増えれば、家計への影響は大きくなるかもしれません。
一方、
「教育費が増えるまでに十分な貯蓄を作れる」
「夫婦共働きを継続する予定」
「借入額を抑えている」
など、金利上昇への余力がある家庭もあります。
したがって、
30代だから変動金利
子どもがいるから固定金利
と単純に決めるのではありません。
次の3つを並べて考えてください。
①住宅ローン返済額
②今後増える教育費
③金利上昇に備えられる貯蓄
この3つを確認すると、自分たちがどの程度の金利変動を受け入れられるのか判断しやすくなります。
変動金利と固定金利の違いを整理
ここまでの違いを簡単に整理します。
| 比較項目 | 変動金利 | 全期間固定金利 |
|---|---|---|
| 借入時の金利 | 比較的低い傾向 | 比較的高い傾向 |
| 将来の金利 | 変動する可能性あり | 完済まで固定 |
| 将来の返済計画 | 金利上昇を考慮する必要あり | 立てやすい |
| 金利上昇リスク | あり | 原則として影響を受けない |
| 向いている考え方 | 金利上昇時にも家計に余力を持てる | 返済額を確定させたい |
ただし、実際の商品条件は金融機関によって異なります。
この表だけで住宅ローンを決めず、必ず利用する金融機関の商品説明を確認してください。
変動金利が向いている人・固定金利が向いている人
変動金利と固定金利の仕組みを理解したら、次は自分たちの家計がどちらに向いているかを考えます。
ポイントは、
「どちらの金利が将来安くなるか」を予想することではありません。
金利が上昇した場合でも家計に余裕があるのか、それとも毎月の返済額をできるだけ安定させたいのかで判断します。
変動金利が向いている人
変動金利を検討しやすいのは、例えば次のような家庭です。
- 借入額を抑えている
- 住宅ローン返済後も毎月貯蓄できる
- 十分な生活防衛資金がある
- 金利が上昇しても返済を続けられる
- 教育費など将来の支出を把握している
- 金利や住宅ローンを定期的に確認できる
- 必要に応じて繰り上げ返済などを検討できる
特に重要なのは、
「現在の返済額なら払える」ではなく、「金利上昇後でも払えるか」
です。
変動金利を選ぶのであれば、現在の低い返済額だけを基準に住宅購入予算を決めないようにしましょう。
固定金利が向いている人
一方、全期間固定金利などを検討しやすいのは、例えば次のような家庭です。
- 毎月の返済額を安定させたい
- 将来の金利上昇が家計に与える影響を抑えたい
- 教育費など今後大きな支出を予定している
- 住宅ローン返済額の変動をできるだけ避けたい
- 長期間の家計計画を立てやすくしたい
- 金利動向を頻繁に確認したくない
特に、
住宅ローン+教育費で家計に余裕があまり残らない
という家庭では、現在の金利だけではなく、返済額が変わるリスクまで考える必要があります。
ただし、固定金利を選べば必ず得になるという意味ではありません。
返済額を把握しやすい安心感を重視するかどうかで考えましょう。
金利が上がったら住宅ローン返済はどうなる?
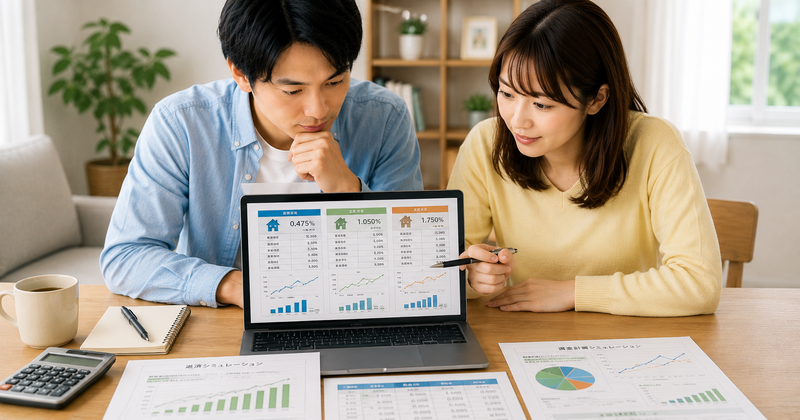
変動金利を選ぶときは、
「金利が上がるか、上がらないか」
を予想するより、
「上がった場合に家計がどうなるか」
を確認する方が重要です。
例えば、
借入額4,000万円。
返済期間35年。
という住宅ローンでも、金利や返済方式、金利が上昇するタイミングなどによって返済への影響は変わります。
そのため、
「金利が1%上がれば必ず月○万円増える」
と一律に考えることはできません。
3つのケースをシミュレーションする
変動金利を検討するときは、金融機関などの住宅ローンシミュレーションを利用して、
現在想定している金利
だけではなく、
+0.5%
+1.0%
など複数の条件で返済額を確認してみましょう。
例えば現在の返済額が月10万円だった場合、
「11万円なら問題ない」
「12万円になると教育費との両立が厳しい」
というように、家庭によって耐えられる金額は違います。
重要なのは、
金利の予想ではなく、自分たちの家計の限界を知ること
です。
変動金利を選ぶなら「差額を貯める」という考え方もある
変動金利を選んだ場合、固定金利より当初の返済額が低くなるケースがあります。
その差額を、
「毎月の生活費が安くなった」
と考えてすべて使ってしまうのではなく、金利上昇への備えとして貯蓄する方法があります。
例えば、
固定金利を選んだ場合の想定返済額
-
変動金利の現在の返済額
の差額を毎月積み立てておきます。
そうすれば、将来金利が上昇した場合の返済負担や、教育費・住宅修繕などへの備えとして利用できます。
変動金利を選ぶ場合は、
「低い金利を利用する」+「金利上昇へ備える」
をセットで考えることが大切です。
5年ルール・125%ルールだけを頼りにしない
第1回でも説明したとおり、一部の変動金利住宅ローンには「5年ルール」「125%ルール」があります。
しかし、この仕組みは、
金利上昇による負担そのものをなくす制度ではありません。
金利が上昇しても毎月返済額がすぐに増えない場合、返済額に占める利息の割合が増え、元金の減り方が遅くなる可能性があります。
また、そもそも5年ルール・125%ルールを採用していない住宅ローンもあります。
したがって、変動金利を選ぶときは、
- 金利の見直し時期
- 返済額の見直し時期
- 5年ルールの有無
- 125%ルールの有無
- 金利上昇時の元金と利息の扱い
まで確認してください。
「125%以上にはならないから安心」だけで変動金利を選ばないことが重要です。
変動金利から固定金利へ変更すればいい?
「金利が上がり始めたら固定金利へ変更すればいい」
と考える方もいるでしょう。
確かに、住宅ローンによっては同じ金融機関内で金利タイプを変更できたり、別の金融機関へ借り換えたりできる場合があります。
しかし、
いつでも希望する条件で変更できるとは限りません。
変動金利が上昇する局面では、固定金利の条件も変化している可能性があります。
そのため、
「金利が上がったら考えればいい」
ではなく、変動金利を選ぶ時点で、
どの程度まで金利上昇に耐えられるか
を確認しておく方が安心です。
借り換えは金利差だけで判断しない
すでに住宅ローンを返済している方は、別の金融機関への借り換えも選択肢になります。
ただし、
現在の金利より低い住宅ローンを見つけたからといって、必ず借り換えた方が得とは限りません。
借り換えでは商品によって、
- 事務手数料
- 登記関連費用
- 保証料など
- 団信に関する条件
なども確認する必要があります。
そのため、
金利差だけではなく、諸費用を含めた総額
で比較しましょう。
また、借り換えでは改めて審査を受けることになります。
現在の年齢、収入、健康状態、住宅ローン残高などによって、希望する条件で借り換えられない場合もあります。
30代夫婦は5つの質問で金利タイプを判断する
変動と固定で迷ったら、夫婦で次の5つを確認してみましょう。
1|金利が上昇して返済額が増えても家計に余裕がある?
「現在払えるか」ではなく、返済負担が増えても払えるかを考えます。
2|教育費が最もかかる時期はいつ?
住宅ローン返済と教育費のピークが重なる家庭は特に注意します。
3|住宅購入後も十分な貯蓄を残せる?
頭金や諸費用を払ったあと、預貯金がほとんど残らない状態で変動金利を選ぶ場合は、金利上昇への余力を慎重に確認しましょう。
4|返済額が変わることを心理的に受け入れられる?
住宅ローンは数字だけの問題ではありません。
金利ニュースを見るたびに不安になるのであれば、返済額を把握しやすい固定金利を比較する意味があります。
5|定期的に住宅ローンを見直せる?
変動金利を選ぶ場合は、契約したら35年間放置するのではなく、金利・残高・家計を定期的に確認することが大切です。
変動金利・固定金利の判断チェックリスト
最後に、簡単に整理します。
変動金利を検討しやすい
□ 金利上昇後も返済できる余裕がある
□ 住宅購入後も十分な貯蓄を残せる
□ 借入額を抑えている
□ 金利を定期的に確認できる
□ 教育費や老後資金も計画している
固定金利を検討しやすい
□ 毎月の返済額を安定させたい
□ 金利上昇による返済額の変化を避けたい
□ 教育費など将来の支出が大きい
□ 長期の家計計画を立てやすくしたい
□ 金利変動を気にせず返済したい
当てはまる項目が多い方を機械的に選ぶ必要はありません。
このチェックリストは、
「自分たちが何を重視しているのか」
を夫婦で確認するために使ってください。
30代で35年ローンを組むなら完済年齢も確認する
30代で住宅ローンを選ぶときは、金利タイプだけでなく完済年齢も重要です。
例えば35歳で35年ローンを組めば、契約上の完済予定は70歳です。
変動金利と固定金利のどちらを選んでも、
「60歳時点で住宅ローンはいくら残る予定なのか」
まで確認しておきましょう。
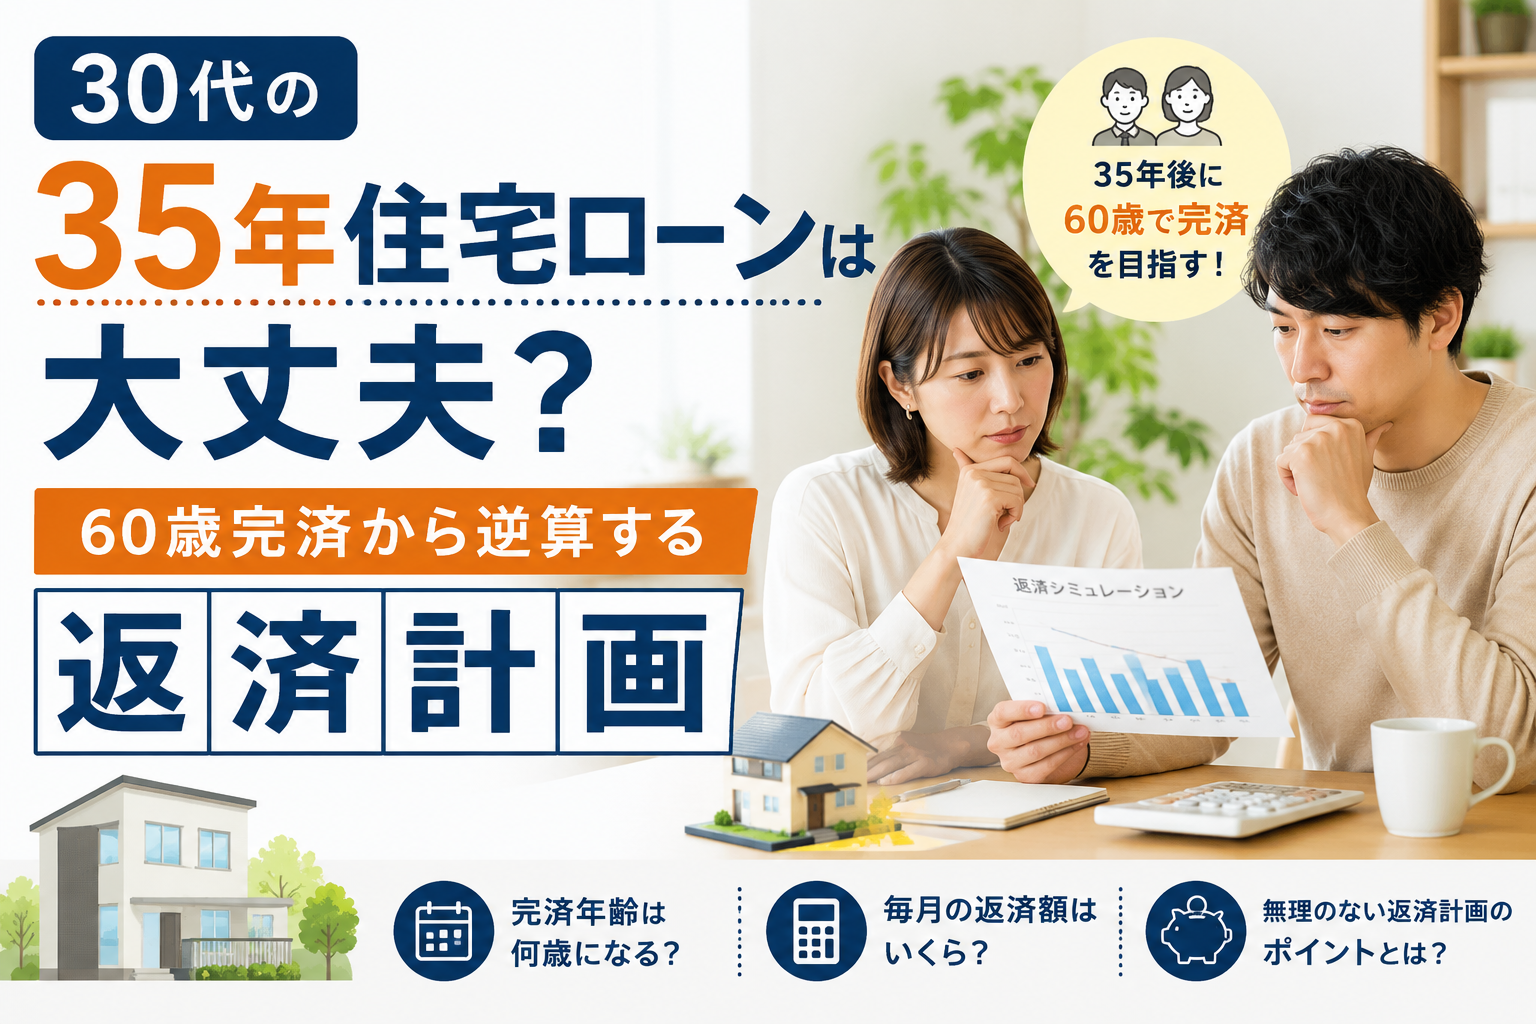
30代の35年ローンについては、
「30代の35年住宅ローンは大丈夫?60歳完済から逆算する返済計画」
で詳しく解説しています。

住宅ローン全体も一緒に確認する
変動金利と固定金利は、住宅ローン選びの一部分です。
実際には、
- 借入額
- 返済期間
- 完済年齢
- 団信
- 繰り上げ返済
- 借り換え
- 住宅ローン控除
- 教育費
- 老後資金
まで含めて考える必要があります。
住宅ローン全体を確認したい方は、
「住宅ローン完全ガイド|返済と金利で後悔しない7つの鉄則」
もあわせて確認してください。

変動金利と固定金利は比較してから決める
これから住宅ローンを組む場合、
「ネットで変動金利がおすすめされていたから」
「友人が固定金利を選んだから」
という理由だけで決めないようにしましょう。
住宅ローンは、家庭によって適した条件が違います。
特に30代は、これから教育費・住宅修繕・老後資金などが必要になる可能性があります。
複数の住宅ローンについて、
金利+諸費用+団信+返済期間+毎月返済額
を比較して、自分たちの家計に合ったものを選びましょう。
変動か固定か迷ったら、まず複数の住宅ローンを比較してみましょう。
現在の金利だけでなく、毎月返済額や団信、諸費用まで確認すると、自分たちに合った住宅ローンを判断しやすくなります。
【住宅ローンを無料で比較する】

まとめ|変動と固定は「金利予想」より家計で決める
住宅ローンの変動金利と固定金利に、
すべての人に共通する正解はありません。
変動金利は、一般的に借入時の金利が低い傾向がある一方、将来金利が上昇する可能性があります。
全期間固定金利は、返済額を把握しやすい一方、借入時の金利が変動金利より高くなるケースがあります。
30代で住宅ローンを選ぶなら、
「これから金利が上がるか?」
だけを予想するのではなく、
「金利が上がっても家計は大丈夫か?」
を確認してください。
そのためには、
- 金利上昇時の返済額をシミュレーションする
- 教育費との重なりを確認する
- 住宅購入後も貯蓄を残す
- 完済年齢を確認する
- 複数の住宅ローンを比較する
という順番で考えると分かりやすくなります。
住宅ローンは35年など長期間にわたることがあります。
現在の金利だけで決めるのではなく、
将来の家計に余裕を残せる金利タイプを選ぶこと
を優先しましょう。
コメント