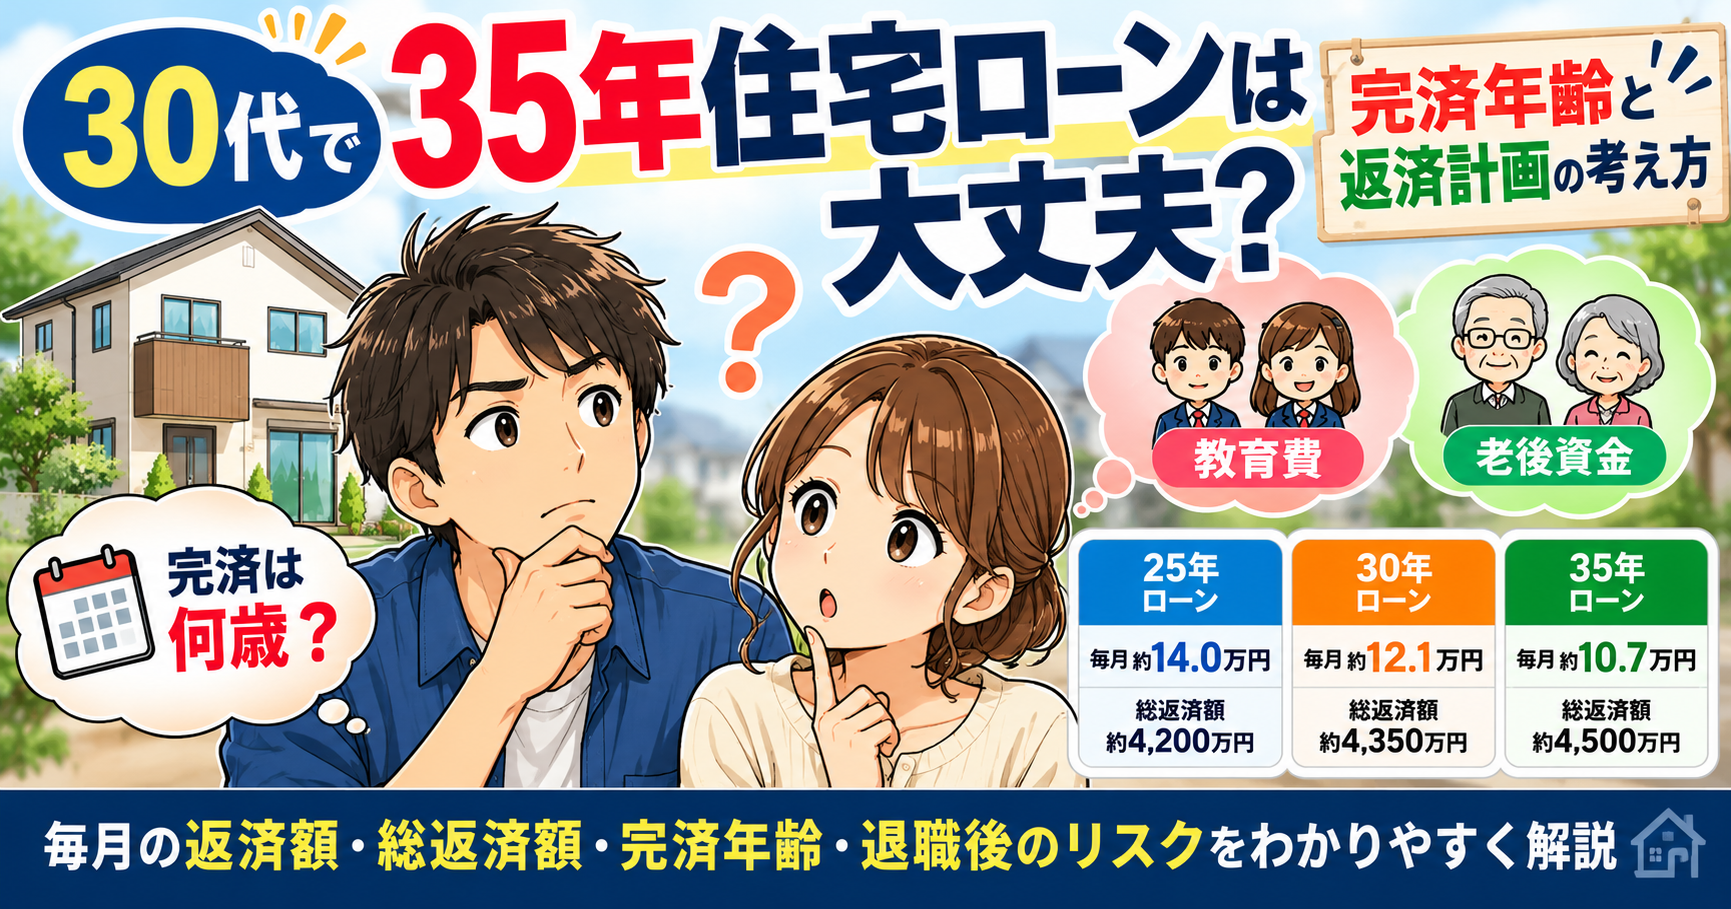
「30代で35年の住宅ローンを組んでも大丈夫?」
「定年退職後まで住宅ローンが残るのは危険?」
「できれば60歳までに完済した方がいいの?」
マイホームの購入を考える30代にとって、住宅ローンの返済期間は大きな悩みの一つです。
35年ローンを利用すれば、返済期間を短くする場合と比べて毎月の返済額を抑えやすくなります。
一方、借り始める年齢によっては、定年退職後も住宅ローンの返済が続く可能性があります。
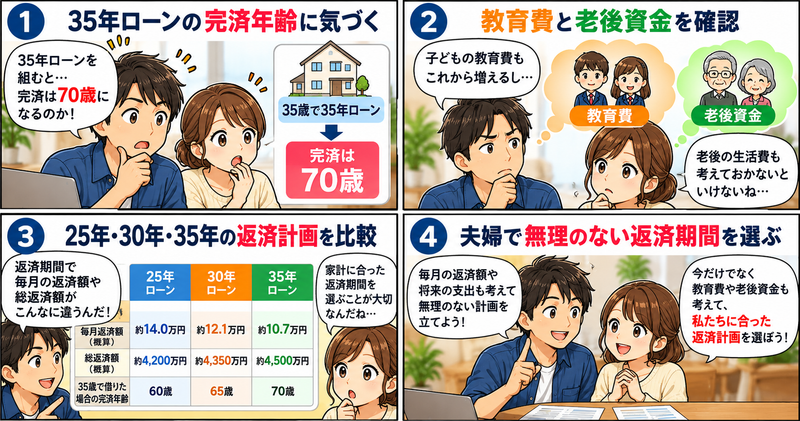
例えば、35歳で35年ローンを組んだ場合、予定どおり返済すると完済年齢は70歳です。
そのため、「35年ローンを組んで本当に大丈夫なのだろうか」と不安に感じる方もいるでしょう。
しかし、35年ローンだから危険、60歳までに完済すれば安心、と一律に判断することはできません。
大切なのは、毎月の返済額だけでなく、完済年齢、退職後の収入、教育費、老後資金などを含めて返済計画を考えることです。
この記事では、不動産業界に28年間携わってきた経験を踏まえ、30代で35年住宅ローンを組むメリットと注意点、完済年齢の考え方、無理のない返済計画を立てるポイントをわかりやすく解説します。
これから住宅ローンを検討する方は、借入期間を決める前の参考にしてください。
30代で35年住宅ローンを組んでも大丈夫?
結論からいうと、30代で35年住宅ローンを組むこと自体が問題なのではありません。
重要なのは、返済期間と借入金額が、現在と将来の家計に合っているかどうかです。
35年ローンには、毎月の返済負担を抑えやすいメリットがあります。
しかし、返済期間が長くなるほど、退職後まで返済が続く可能性や、利息の総額が増える点に注意が必要です。
35年ローンは毎月の返済額を抑えやすい
住宅ローンは、一般的に同じ借入金額・金利・返済方式であれば、返済期間を長くするほど毎月の返済額が少なくなります。
例えば、借入金額3,500万円、年利1.5%、元利均等返済、ボーナス返済なし、金利が全期間変わらないと仮定した場合を考えてみましょう。
| 返済期間 | 毎月の返済額(概算) |
|---|---|
| 25年 | 約14.0万円 |
| 30年 | 約12.1万円 |
| 35年 | 約10.7万円 |
※概算のシミュレーションです。諸費用は含めていません。実際の返済額は金融機関の条件や適用金利によって異なります。
この例では、25年ローンと35年ローンで、毎月の返済額に約3万円の差が生じます。
30代は、子育てや教育費、車の購入、将来への貯蓄など、住宅費以外にも支出が増えやすい時期です。
毎月の返済額を抑えることで、家計に一定の余裕を持たせやすくなる場合があります。
ただし、返済期間を長くすれば、それだけ利息の負担が増える可能性があります。
毎月の返済額だけでなく、総返済額も確認することが重要です。
住宅ローンは借りられる金額と返せる金額が違う
住宅ローンを検討するときに注意したいのが、「金融機関が融資できる金額」と「家計に無理なく返済できる金額」の違いです。
金融機関は、年収、勤務状況、他の借入、物件の担保評価など、さまざまな条件をもとに審査します。
しかし、住宅ローンの審査に通ったからといって、将来にわたり無理なく返済できることが保証されるわけではありません。
例えば、現在の収入では問題なく返済できても、次のような変化が起こる可能性があります。
- 子どもの教育費が増える
- 共働きから片働きになる
- 転職や働き方の変更で収入が変わる
- 親の介護などで支出が増える
- 住宅の修繕費用が必要になる
- 定年退職によって収入が減る
そのため、住宅ローンを組む際は、現在の年収だけでなく、将来の支出や収入の変化も考慮することが大切です。
住宅ローンは、借入可能額いっぱいまで借りるのではなく、生活費や貯蓄とのバランスを考えて決めましょう。
60歳完済にこだわりすぎる必要はない
住宅ローンを考えるとき、「60歳までに完済しなければならない」と考える方もいます。
確かに、退職前に住宅ローンを完済できれば、退職後の毎月の支出を減らせるメリットがあります。
しかし、60歳完済を優先するあまり、毎月の返済額が高くなり、教育費や生活費、老後資金の準備に支障が出てしまっては本末転倒です。
また、実際の退職年齢や働き方、年金の受給状況は人によって異なります。
大切なのは、特定の年齢だけを目標にするのではなく、退職後に住宅ローンが残る場合でも返済を続けられるか、事前に確認することです。
➡ 「住宅ローンの基本と返済計画を確認する」この内容を見たい人はコチラ
30代で35年ローンを組むと完済は何歳?
35年住宅ローンを検討するときは、まず完済予定年齢を確認しましょう。
借入開始年齢によって、完済予定年齢は大きく変わります。
30歳・35歳・39歳の完済年齢を比較
35年間、予定どおり返済した場合の完済年齢は次のとおりです。
| 借入開始年齢 | 35年後の完済予定年齢 |
|---|---|
| 30歳 | 65歳 |
| 32歳 | 67歳 |
| 35歳 | 70歳 |
| 37歳 | 72歳 |
| 39歳 | 74歳 |
※借入開始年齢に35年を加えた目安です。実際の完済時期は融資実行日や返済開始日などによって異なります。
例えば、35歳で35年ローンを組んだ場合、予定どおり返済すると70歳頃に完済する計算です。
仮に65歳で退職すると、退職後も約5年間返済が続くことになります。
一方、30歳で借り入れた場合は、65歳頃に完済する計算です。
同じ35年ローンでも、借入開始年齢によって退職後の返済期間が変わります。
退職後まで返済が続く場合に確認したいこと
退職後も住宅ローンが残る場合は、現役時代とは異なる収支で返済を続ける必要があります。
例えば、次のような項目を確認しましょう。
- 退職予定年齢
- 退職後の収入見込み
- 年金の受給見込み
- 退職金の有無と使い道
- 住宅ローンの残高
- 毎月の生活費
- 医療費や住宅修繕費
- 老後資金として残したい貯蓄
特に注意したいのが、退職金を住宅ローンの返済に充てる計画です。
退職金が支給される予定でも、金額や支給条件が確定しているとは限りません。
また、退職金を住宅ローンの完済に使いすぎると、老後の生活資金が不足する可能性もあります。
退職金による一括返済を前提にする場合は、完済後に必要な生活資金が残るか確認しましょう。
完済年齢だけで住宅ローンを判断しない
例えば、同じ70歳完済の住宅ローンでも、次のような違いがあります。
ケースA:
毎月の返済額が家計に対して大きく、十分な貯蓄ができていない。
ケースB:
毎月の返済額に余裕があり、教育費や老後資金も計画的に準備できている。
どちらも完済予定年齢は70歳ですが、家計の状況は異なります。
そのため、完済年齢だけで住宅ローンの安全性を判断することはできません。
毎月の返済負担、貯蓄状況、退職後の収入などを合わせて考える必要があります。
35年住宅ローンのメリットと注意点
35年住宅ローンには、返済期間が長いからこそのメリットがあります。
一方、長期間にわたって返済を続けるため、注意すべき点もあります。
両方を理解したうえで、自分たちの家計に合う返済期間を検討しましょう。
メリット① 毎月の返済負担を抑えやすい
35年ローンの大きなメリットは、返済期間を短くする場合と比べて、毎月の返済額を抑えやすいことです。
例えば、子どもの教育費が増える時期や、共働きから片働きに変わる可能性がある家庭では、毎月の固定費を抑えることが家計の安定につながる場合があります。
ただし、返済額が少ないからといって、借入金額を必要以上に増やさないことが大切です。
メリット② 貯蓄や将来の支出に備えやすい
住宅ローンの返済期間を長くすると、毎月の返済額を抑えた分、貯蓄や他の支出に資金を回しやすくなる場合があります。
例えば、
- 子どもの教育費
- 住宅の修繕費
- 車の買い替え費用
- 病気や失業などへの備え
- 老後資金
などです。
住宅ローンの返済を優先しすぎて、手元の現金が不足することは避けたいところです。
家計に一定の余裕を持たせることも、長期的な返済計画では重要になります。
注意点① 返済期間が長いほど利息総額が増えやすい
住宅ローンは、同じ借入金額・金利・返済方式で比較すると、一般的に返済期間が長いほど利息の総額が増えます。
例えば、借入金額3,500万円、年利1.5%、元利均等返済、ボーナス返済なし、金利が全期間変わらないと仮定した場合です。
| 返済期間 | 毎月返済額(概算) | 総返済額(概算) |
|---|---|---|
| 25年 | 約14.0万円 | 約4,200万円 |
| 30年 | 約12.1万円 | 約4,350万円 |
| 35年 | 約10.7万円 | 約4,500万円 |
※説明用の概算です。諸費用や税金は含まず、金利が全期間変わらない前提です。
このように、35年ローンは毎月の返済額を抑えやすい一方で、返済期間が短いローンより利息負担が大きくなる傾向があります。
ただし、毎月の返済額を抑えて貯蓄を確保できるメリットもあるため、総返済額だけで判断しないことが重要です。
注意点② 退職後も返済が続く可能性がある
30代で35年ローンを組む場合、借入開始年齢によっては65歳以降も返済が続きます。
退職後は現役時代より収入が減る可能性があるため、返済計画に注意が必要です。
例えば、退職後の収入だけでは毎月の返済が難しい場合、貯蓄を取り崩す必要が生じることもあります。
そのため、住宅ローンを組む段階で、退職後の残高や返済額を試算しておきましょう。
注意点③ 変動金利では返済額が変わる可能性がある
住宅ローンには、変動金利型や固定金利型などがあります。
変動金利型では、金利の見直しによって利息負担が増えたり、契約条件に応じて毎月の返済額が変わったりする可能性があります。
一部の商品には返済額の見直しに関するルールがありますが、すべての金融機関で同じ仕組みが採用されているわけではありません。
また、返済額の増加が一定期間抑えられる仕組みでも、利息負担の増加がなくなるわけではありません。
そのため、現在の金利だけで返済計画を立てず、金利が上昇した場合も試算することが大切です。
注意点④ 住宅ローン以外の住居費も必要になる
住宅を購入すると、住宅ローン以外にも費用がかかります。
例えば、
- 固定資産税・都市計画税
- 火災保険・地震保険
- 建物や設備の修繕費
- マンションの管理費
- マンションの修繕積立金
- 駐車場代
などです。
住宅ローンの毎月返済額だけを見て購入予算を決めると、実際の住居費が想定より大きくなる場合があります。
住宅購入では、ローン返済額と維持管理費を合わせた住居費全体で判断しましょう。
35年ローンのメリットと注意点を整理
| メリット | 注意点 |
|---|---|
| 毎月の返済額を抑えやすい | 利息総額が増えやすい |
| 教育費や貯蓄に資金を回しやすい | 退職後まで返済が続く場合がある |
| 家計の変化に備えやすい | 金利変動の影響を長く受ける可能性がある |
| 手元資金を確保しやすい | 住宅の維持費も別途必要 |
35年住宅ローンは、返済期間の長さだけで良し悪しが決まるものではありません。
現在の家計と将来の生活設計を踏まえ、無理のない返済額と返済期間を選ぶことが大切です。
退職後に住宅ローンが残る場合のリスク
30代で35年住宅ローンを組む場合、借入開始年齢によっては定年退職後も返済が続きます。
例えば、35歳で35年ローンを組むと、完済予定年齢は70歳です。
仮に65歳で退職した場合、退職後も約5年間、住宅ローンの返済が続く計算になります。
ただし、退職後まで住宅ローンが残ること自体が、必ずしも問題というわけではありません。
重要なのは、退職後の収入と生活費を考慮しても、無理なく返済を続けられるかどうかです。
リスク① 退職後の収入が減る可能性がある
現役時代は給与収入があっても、定年退職後は収入が減少する場合があります。
例えば、次のような変化が考えられます。
- 給与収入から年金中心の生活になる
- 再雇用によって給与が減る
- 働く時間を短くする
- 配偶者の収入状況が変わる
こうした変化が起こると、現役時代には問題なく支払えていた住宅ローンが、家計の負担になる可能性があります。
そのため、住宅ローンを組む前に、退職後の収入見込みを確認しておくことが大切です。
年金については、ねんきん定期便や「ねんきんネット」などを活用し、将来の受給見込みを確認する方法があります。
ただし、将来の年金額や働き方は変わる可能性があるため、余裕を持った計画を考えましょう。
リスク② 老後の生活費と住宅ローン返済が重なる
退職後は、住宅ローン以外にも生活費が必要です。
例えば、
- 食費や光熱費
- 医療費
- 介護に備える費用
- 自動車の維持費
- 固定資産税
- 住宅の修繕費
- マンションの管理費・修繕積立金
などがあります。
住宅ローンを完済しても、住居に関する支出がすべてなくなるわけではありません。
特に、築年数が経過した住宅では、外壁や屋根、給湯器などの修繕・交換が必要になる場合があります。
退職後の返済計画では、住宅ローンと住宅維持費の両方を考慮することが重要です。
リスク③ 退職金を住宅ローン返済に使いすぎる
「退職金が入ったら住宅ローンを一括返済しよう」と考える方もいるでしょう。
退職金を使って住宅ローンを完済できれば、その後の毎月の返済負担をなくせるメリットがあります。
しかし、退職金の大部分を返済に使ってしまうと、老後の生活資金が不足する可能性があります。
例えば、退職時に住宅ローン残高が1,000万円あり、退職金から1,000万円を返済する場合です。
住宅ローンは完済できますが、その分、手元の資金は減ります。
医療費や介護費、住宅の修繕費などに備える資金まで使ってしまわないよう注意が必要です。
退職金で完済する計画を立てる場合は、返済後にどれだけ生活資金が残るかを確認しましょう。
リスク④ 金利上昇によって返済負担が増える場合がある
変動金利型の住宅ローンでは、将来の金利上昇によって返済負担が増える可能性があります。
例えば、現役時代は収入に余裕があっても、退職後に金利が上昇すると、家計への影響が大きくなる場合があります。
変動金利型の商品によっては、返済額の見直しに関するルールがありますが、すべての商品に同じルールが適用されるわけではありません。
また、返済額の増加が一定期間抑えられる場合でも、利息負担がなくなるわけではありません。
そのため、現在の金利が続く前提だけでなく、金利が上昇した場合の返済額も試算しておきましょう。
退職後の返済リスクを確認する簡単な方法
住宅ローンを検討するときは、退職予定年齢の時点で次の項目を整理しましょう。
| 確認項目 | チェックする内容 |
|---|---|
| 退職予定年齢 | 何歳まで働く予定か |
| 退職後の収入 | 年金・再雇用などの見込み |
| ローン残高 | 退職時点でいくら残るか |
| 毎月返済額 | 退職後も同じ金額を払えるか |
| 生活費 | 住宅ローン以外に必要な支出 |
| 住宅維持費 | 税金・修繕費・管理費など |
| 手元資金 | 予備費や老後資金を確保できるか |
この表を使い、退職後の収入から生活費と住宅ローン返済額を差し引いても、家計が成り立つかを確認しましょう。
30代が住宅ローンの返済計画で確認したい7つのポイント
30代で35年住宅ローンを組む場合、毎月の返済額だけでなく、将来の家計の変化を見据えた計画が必要です。
ここでは、住宅ローンを契約する前に確認したい7つのポイントを解説します。
① 完済予定年齢を確認する
最初に確認したいのが、住宅ローンの完済予定年齢です。
例えば、35歳で35年ローンを組めば、完済予定年齢は70歳です。
ただし、70歳完済だからといって、必ずしも返済計画に問題があるわけではありません。
退職後も収入がある方や、計画的に貯蓄を準備している方もいます。
重要なのは、退職予定年齢と完済予定年齢の間に、どれくらいの期間があるかを把握することです。
住宅ローンを組む前に、退職後の返済期間を確認しましょう。
② 毎月の返済額が家計に合っているか確認する
住宅ローンの返済額を決めるときは、金融機関の借入可能額だけを基準にしないことが大切です。
毎月の手取り収入から、生活費や貯蓄、住宅維持費などを差し引いたうえで、無理なく返済できる金額を考えましょう。
特に、次の支出を忘れずに確認してください。
- 食費や日用品
- 光熱費・通信費
- 教育費
- 自動車関連費
- 保険料
- 住宅の税金・維持費
- 将来に向けた貯蓄
また、ボーナス返済を利用する場合は、ボーナスが減少したときにも対応できるか確認が必要です。
毎月の返済額は、現在の家計だけでなく、収入が減った場合も考慮して決めましょう。
③ 教育費が増える時期を確認する
30代で住宅を購入する家庭では、住宅ローンの返済と子どもの教育費が重なる場合があります。
特に、中学校・高校・大学への進学時期には、家計の支出が増えることも考えられます。
教育費は、子どもの人数や進学先、習い事などによって大きく異なります。
そのため、住宅ローンの返済計画では、子どもの年齢と今後の教育費を整理しておくことが大切です。
例えば、教育費が増える時期に住宅ローンの返済額が家計を圧迫しないか確認しましょう。
また、教育費を確保するために、繰上返済を急がないという判断もあります。
④ 共働き収入が変わる可能性を考える
夫婦共働きで住宅ローンを組む場合、現在の世帯収入を前提に借入金額を決めることがあります。
しかし、将来も同じ収入が続くとは限りません。
例えば、
- 育児休業を取得する
- 時短勤務に変更する
- 転職する
- 介護のため働き方を変える
- 病気やけがで働けなくなる
といった可能性があります。
そのため、共働き世帯では、収入が一時的に減少した場合の返済計画も考えておきましょう。
ペアローンや収入合算を利用する場合は、契約形態や団体信用生命保険の保障範囲、片方の収入が減った場合の負担についても確認が必要です。
⑤ 金利が上昇した場合を試算する
変動金利型を検討する場合は、現在の適用金利だけで判断しないことが重要です。
例えば、金利が1%上昇した場合や2%上昇した場合に、毎月の返済額や総返済額がどのように変わるか確認しましょう。
ただし、実際の返済額の変化は、金融機関の商品内容や金利見直しのルールによって異なります。
固定金利型についても、固定期間が終了した後の条件などを確認しておく必要があります。
金利タイプを選ぶときは、低い金利だけでなく、将来の変化に家計が対応できるかを考えましょう。
⑥ 住宅ローン以外の住居費を確認する
住宅を購入すると、住宅ローン以外にも費用がかかります。
戸建て住宅では、外壁や屋根、給湯器などの修繕費用を計画的に準備する必要があります。
マンションでは、管理費や修繕積立金、駐車場代などが毎月発生する場合があります。
また、戸建て・マンションのどちらでも、固定資産税などの負担があります。
住宅購入後の家計を考えるときは、住宅ローンの返済額だけでなく、これらの費用も含めて確認しましょう。
⑦ 老後資金と手元の貯蓄を確保する
住宅ローンを早く返したいと考える方もいるでしょう。
しかし、繰上返済を優先しすぎると、教育費や老後資金、急な支出に備える貯蓄が不足する可能性があります。
例えば、まとまった貯蓄をすべて繰上返済に使ってしまうと、急な修繕や収入減少に対応しにくくなる場合があります。
そのため、住宅ローンの返済計画では、次の3つを分けて考えることが大切です。
① 毎月の住宅ローン返済
② 教育費や住宅修繕費など将来の支出
③ 老後資金と緊急時の予備費
この3つのバランスを考え、無理のない返済計画を立てましょう。
住宅ローン契約前のチェックリスト
次の項目を確認できているか、契約前に整理しておきましょう。
- 完済予定年齢を把握している
- 毎月の返済額が家計に合っている
- 教育費が増える時期を確認している
- 共働き収入が変わる場合を想定している
- 金利上昇時の返済額を試算している
- 住宅ローン以外の住居費を把握している
- 老後資金と手元の貯蓄を確保する計画がある
すべての項目を確認したからといって、将来の家計が必ず安定するわけではありません。
しかし、住宅ローンを組む前にリスクを整理しておくことで、借入金額や返済期間を判断しやすくなります。
住宅ローンを早く完済するための選択肢
30代で35年住宅ローンを組んだ場合でも、契約時の完済予定年齢まで必ず返済を続けなければならないわけではありません。
家計に余裕ができたときに、繰上返済や借り換えなどを検討する方法があります。
ただし、早期完済を優先することが、すべての家庭にとって最適とは限りません。
教育費や老後資金、手元の貯蓄とのバランスを考えることが重要です。
選択肢① 期間短縮型の繰上返済を利用する
繰上返済とは、毎月の約定返済とは別に、住宅ローンの元金の一部を前倒しで返済する方法です。
期間短縮型では、原則として毎月の返済額を大きく変えずに、返済期間を短くすることを目指します。
例えば、35年ローンを組んだ後、家計に余裕ができた時期に繰上返済を行うことで、完済時期を早められる場合があります。
また、元金が減るため、将来支払う利息を抑えられる可能性もあります。
ただし、効果は金利や残高、返済時期などによって異なります。
金融機関によって、繰上返済の最低金額や手数料、手続き方法も異なるため、事前に確認しましょう。
選択肢② 返済額軽減型の繰上返済を利用する
繰上返済には、期間短縮型のほかに返済額軽減型があります。
返済額軽減型は、原則として返済期間を維持しながら、毎月の返済額を減らす方法です。
例えば、教育費が増える時期や、収入が減る可能性がある家庭では、毎月の返済負担を軽くする選択肢になります。
一般的には、同じ金額を同じ時点で繰上返済する場合、期間短縮型の方が利息軽減効果が大きくなる傾向があります。
ただし、返済額軽減型には、毎月の家計負担を抑えられるメリットがあります。
どちらが適しているかは、早期完済を優先するのか、毎月の返済負担を抑えるのかによって変わります。
選択肢③ 住宅ローンの借り換えを検討する
住宅ローンの借り換えとは、現在の住宅ローンを別の住宅ローンで返済し、新しい条件で借り直す方法です。
例えば、現在より低い金利の商品へ借り換えることで、毎月の返済額や総返済額を減らせる場合があります。
ただし、借り換えには次のような費用がかかることがあります。
- 新しい住宅ローンの事務手数料
- 保証料
- 抵当権の抹消・設定に関する登記費用
- 司法書士報酬
- 現在のローンの完済に伴う手数料
また、借り換え先の審査に通る必要があります。
金利差があっても、諸費用を含めると借り換えのメリットが小さい場合もあります。
借り換えを検討するときは、金利だけでなく、諸費用を含めた総負担額を比較しましょう。
なお、借り換え後に返済期間を短くすると、毎月の返済額が増える場合があります。
選択肢④ 家計に余裕ができた時期に返済計画を見直す
住宅ローンの返済計画は、契約時に決めた内容を一度も見直してはいけないものではありません。
例えば、
- 子どもの教育費負担が落ち着いた
- 収入が増えた
- 自動車ローンを完済した
- 生活費を見直した
- 老後資金の準備が進んだ
といった時期に、繰上返済や返済計画の見直しを検討する方法があります。
ただし、収入が増えたからといって、すぐに繰上返済をする必要はありません。
将来の支出や貯蓄状況を確認し、余裕資金の範囲で判断しましょう。
繰上返済を急がない方がよい場合もある
住宅ローンを早く完済できれば、将来の利息負担を減らせる可能性があります。
しかし、次のような場合は、繰上返済を急がず手元資金を確保する判断も考えられます。
- 子どもの進学費用が近いうちに必要になる
- 収入が不安定になっている
- 住宅の大規模修繕を予定している
- 病気や失業に備える予備費が不足している
- 老後資金の準備が十分ではない
また、住宅ローン控除の適用を受けている場合、繰上返済によって控除対象となる年末残高が減るなど、税制上の影響が生じることがあります。
返済期間を短縮した結果、住宅ローン控除の適用要件に影響する場合もあるため、事前に確認しましょう。
住宅ローンの早期完済は目的の一つですが、家計の安全性を犠牲にしてまで急ぐ必要はありません。
早期完済の選択肢を比較
| 方法 | 主な目的 | 注意点 |
|---|---|---|
| 期間短縮型の繰上返済 | 完済時期を早める | 手元資金が減る |
| 返済額軽減型の繰上返済 | 毎月の返済額を減らす | 完済予定時期は原則変わらない |
| 借り換え | 金利や返済条件を見直す | 審査・諸費用が必要 |
| 返済計画の定期的な見直し | 家計の変化に対応する | 収入・支出の再確認が必要 |
30代で35年ローンを組む場合、最初から60歳完済にこだわる必要はありません。
毎月の返済額を無理のない範囲に設定し、家計に余裕ができた時期に返済計画を見直す方法もあります。
大切なのは、完済年齢だけでなく、教育費・老後資金・手元資金とのバランスを保ちながら返済を続けることです。
➡ 「住宅ローンの返済負担を見直す方法」この内容の記事を見るのはコチラ
35年ローンと短い返済期間はどちらがよい?
住宅ローンを検討するとき、35年ローンにするか、25年・30年などの短い返済期間にするか迷う方もいるでしょう。
返済期間を短くすれば、一般的に利息総額を抑えやすくなります。
一方、35年ローンは毎月の返済額を抑えやすく、教育費や貯蓄に資金を回しやすいメリットがあります。
大切なのは、利息総額の少なさだけでなく、毎月の返済負担と将来の家計を合わせて判断することです。
25年・30年・35年ローンを比較する
例えば、3,500万円を年利1.5%で借り入れた場合を考えてみましょう。
以下は、元利均等返済・ボーナス返済なし・金利が全期間変わらないという条件で試算した概算です。
| 比較項目 | 25年ローン | 30年ローン | 35年ローン |
|---|---|---|---|
| 毎月返済額 | 約14.0万円 | 約12.1万円 | 約10.7万円 |
| 総返済額 | 約4,200万円 | 約4,350万円 | 約4,500万円 |
| 35歳で借りた場合の完済年齢 | 60歳 | 65歳 | 70歳 |
※金利1.5%が全期間続くと仮定した説明用の概算です。諸費用・税金・保険料などは含めていません。実際の返済額は商品条件によって異なります。
この例では、25年ローンの方が35年ローンより毎月の返済額は大きくなりますが、総返済額は少なくなります。
一方、35年ローンは毎月の返済額を抑えられるため、家計に余裕を持たせやすくなる場合があります。
ただし、毎月の返済額が少ないことを理由に、必要以上に借入金額を増やさないよう注意しましょう。
25年ローンが向いている人
25年ローンは、毎月の返済額が比較的大きくなっても、家計に十分な余裕がある方に向いている場合があります。
例えば、次のような方です。
- 毎月の返済額が増えても生活費や貯蓄を確保できる
- 教育費などの将来支出を準備できている
- 退職前の完済を重視したい
- 利息総額を抑えることを優先したい
ただし、完済年齢を早めるために、毎月の家計が厳しくなってしまっては意味がありません。
収入が減少した場合も返済を続けられるか確認しましょう。
30年ローンが向いている人
30年ローンは、毎月の返済負担と完済年齢のバランスを取りたい方にとって、選択肢の一つになります。
例えば、35歳で30年ローンを組むと、完済予定年齢は65歳です。
ただし、65歳で退職するとは限らず、退職後の収入や生活費も人によって異なります。
30年ローンを選ぶ場合も、完済予定年齢だけでなく、教育費や老後資金を含めた返済計画を立てましょう。
35年ローンが向いている人
35年ローンは、毎月の返済額を抑えながら、教育費や貯蓄などに資金を回したい方に向いている場合があります。
例えば、
- 子どもの教育費が今後増える予定がある
- 手元資金を確保しておきたい
- 収入の変化に備えたい
- 将来、家計に余裕ができたら繰上返済を検討したい
といった方です。
ただし、35年ローンを選ぶ場合は、退職後まで返済が続く可能性があります。
将来の返済額やローン残高を確認し、無理のない計画を立てましょう。
迷ったときは3つの返済期間で試算する
返済期間を決める前に、25年・30年・35年の3つで試算する方法があります。
その際は、次の項目を比較しましょう。
- 毎月の返済額
- 総返済額
- 完済予定年齢
- 退職時点のローン残高
- 教育費や老後資金に回せる金額
また、変動金利型を検討している場合は、金利が上昇した場合の試算も必要です。
毎月の返済額と将来の生活費を合わせて比較することが、返済期間を決めるポイントです。
住宅ローンを組む前に複数の金融機関を比較しよう
住宅ローンは、金融機関によって金利や手数料、団体信用生命保険の保障内容などが異なります。
同じ借入金額・返済期間でも、金融機関や商品によって総負担額が変わる場合があります。
そのため、住宅ローンを選ぶ際は、金利の低さだけで判断せず、複数の金融機関の条件を比較することが大切です。
比較ポイント① 金利タイプと適用金利
住宅ローンには、変動金利型、全期間固定金利型、固定金利期間選択型などがあります。
それぞれ、金利の変動リスクや返済計画の立てやすさが異なります。
変動金利型では、将来の金利上昇によって返済負担が増える可能性があります。
一方、全期間固定金利型では、原則として借入時に決まった金利が返済期間中続くため、返済額を把握しやすいメリットがあります。
ただし、金利水準や諸費用は商品によって異なります。
現在の適用金利だけでなく、将来の金利変動に家計が対応できるかも確認しましょう。
比較ポイント② 事務手数料・保証料などの諸費用
住宅ローンでは、金利以外にも費用がかかります。
例えば、
- 融資事務手数料
- 保証料
- 登記に関する費用
- 印紙税
- 団体信用生命保険の保障を充実させるための費用
などです。
金融機関によっては、保証料が不要な代わりに事務手数料が設定されている場合もあります。
また、金利が低くても諸費用が高い商品では、総負担額の差が小さくなることがあります。
住宅ローンを比較するときは、毎月返済額だけでなく、諸費用を含めた総負担額も確認しましょう。
比較ポイント③ 団体信用生命保険の保障内容
団体信用生命保険(団信)は、住宅ローン契約者に万一のことがあった場合などに、契約条件に応じて住宅ローン残高が保険金で返済される仕組みです。
一般的な死亡・高度障害保障のほか、がんや特定疾病などに関する保障を付けられる商品もあります。
ただし、保障の対象となる条件や保険金が支払われる要件は商品によって異なります。
また、保障内容を充実させると、金利が上乗せされる場合があります。
そのため、次の項目を確認しましょう。
- 保障対象となる疾病や状態
- 保険金が支払われる条件
- 保障の対象外となる場合
- 金利上乗せの有無
- 既存の生命保険との重複
団信は保障内容だけでなく、住宅ローン全体の負担とのバランスで判断することが大切です。
比較ポイント④ 繰上返済や借り換えの条件
将来、住宅ローンを早く完済したいと考えている場合は、繰上返済の条件も確認しましょう。
金融機関によって、次のような違いがあります。
- 繰上返済の最低金額
- 繰上返済手数料
- インターネットでの手続きの可否
- 期間短縮型・返済額軽減型の取扱い
- 全額繰上返済時の手数料
また、借り換えを検討する場合は、現在の住宅ローンを完済する際の費用も確認が必要です。
35年という長期間の住宅ローンでは、将来の家計や金利状況が変わる可能性があります。
そのため、契約後に返済計画を見直しやすいかどうかも、比較ポイントになります。
比較ポイント⑤ 審査条件と相談体制
住宅ローンの審査基準は、金融機関によって異なります。
年収や勤続年数、他の借入状況、物件の担保評価などを総合的に確認するため、同じ人が申し込んでも審査結果が異なる場合があります。
また、ネット銀行と店舗型銀行では、申込方法や相談体制に違いがあります。
ネット銀行はオンラインで手続きを進めやすい一方、対面相談を重視したい方には店舗型銀行が合う場合もあります。
自分に合った金融機関を選ぶためには、金利や手数料だけでなく、手続きの進めやすさや相談体制も確認しましょう。
住宅ローン比較チェック表
| 比較項目 | 確認する内容 |
|---|---|
| 金利 | 適用金利・金利タイプ |
| 毎月返済額 | 家計に無理がないか |
| 総返済額 | 利息や諸費用を含めた負担 |
| 団信 | 保障内容・適用条件 |
| 諸費用 | 事務手数料・保証料など |
| 繰上返済 | 手数料・手続き方法 |
| 審査・相談 | 審査条件・サポート体制 |
複数の金融機関を比較するときは、できるだけ同じ借入金額・返済期間・金利タイプなどの条件で試算しましょう。
また、金利や商品条件は変更される場合があるため、最新の情報を金融機関の公式資料で確認することが重要です。
住宅ローンは返済期間と金融機関を比較して判断しよう
同じ借入金額でも、返済期間や金利、手数料、団信の条件によって、毎月の返済額や総負担額は変わります。
まずは複数の金融機関の条件を確認し、自分たちの家計に合う返済プランを検討しましょう。
【住宅ローンの条件を比較する】

➡ 「ネット銀行の住宅ローン審査で落ちる理由と対策」この記事を見たい人はコチラ
まとめ|35年ローンは完済年齢と家計の両方で判断しよう
30代で35年住宅ローンを組むこと自体が、必ずしも危険というわけではありません。
大切なのは、現在の家計だけでなく、将来の収入や支出、完済予定年齢を考慮して返済計画を立てることです。
今回のポイントを整理します。
- 35年ローンは毎月の返済額を抑えやすい一方、利息総額が増えやすい
- 30代で35年ローンを組むと、退職後まで返済が続く場合がある
- 60歳完済だけを目標にせず、教育費・老後資金・手元資金とのバランスを考える
- 繰上返済や借り換えは、諸費用や貯蓄状況を確認して判断する
- 住宅ローンは複数の金融機関を比較し、無理なく返せる条件を選ぶ
住宅ローンは、長期間にわたって家計に影響する大きな契約です。
「35年ローンだから大丈夫」「60歳までに完済すれば安心」と単純に判断するのではなく、自分たちの生活設計に合った返済計画を立てましょう。
住宅ローンを選ぶ際は、借りられる金額ではなく、無理なく返済を続けられる金額を基準にすることが重要です。
住宅ローンの基礎から確認したい方へ
借入金額の決め方、金利タイプ、返済計画、審査などをまとめて理解したい方は、コロコロ不動産ブログの「住宅ローン完全ガイド」も参考にしてください。
35年ローンを検討する前に、住宅ローン全体の仕組みを整理できます。
【住宅ローン完全ガイドを読む】
コメント