30代でマイホームを購入するとき、
「35年ローンなら毎月の返済額を抑えられる」
と考える方は多いでしょう。
35年という長い返済期間を設定すれば、短期間の住宅ローンより毎月の返済額を抑えやすくなります。
しかし、ここで必ず確認してほしいのが、
「住宅ローンを何歳で完済することになるのか」
です。
例えば、
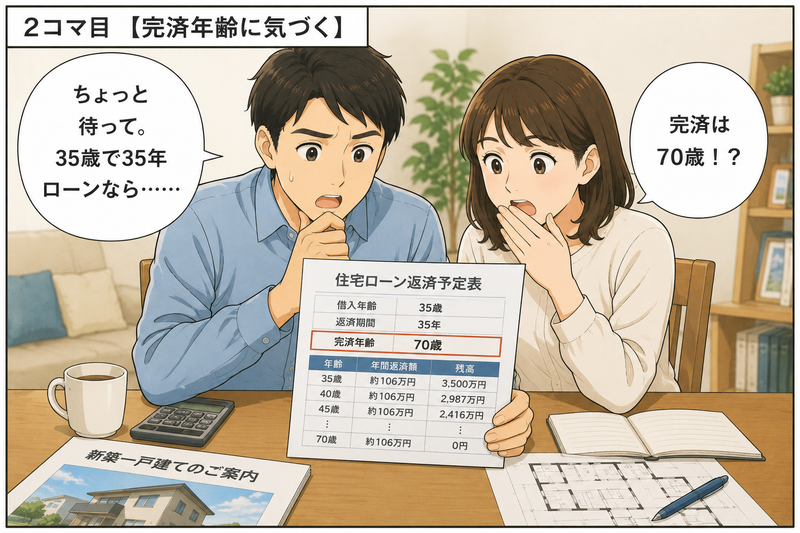
35歳で35年ローンを組む
→ 完済予定は70歳
38歳で35年ローンを組む
→ 完済予定は73歳
となります。
もちろん、70歳まで住宅ローンが残る=失敗というわけではありません。
働き方、収入、貯蓄、年金、退職金、家族構成などは人によって異なるからです。
大切なのは、
「35年間借りられるから35年ローンにする」
のではなく、
「60歳・65歳の時点で住宅ローンがいくら残るのか」
まで確認してから返済計画を立てることです。
この記事では、不動産業界で長く住宅購入に携わってきた経験をもとに、
- 30代で35年ローンを組むときの注意点
- 完済年齢の考え方
- 60歳時点の住宅ローン残高
- 教育費と住宅ローンの関係
- 老後資金とのバランス
- 60歳完済を目指す場合の考え方
を分かりやすく解説します。
35年ローンそのものを怖がる必要はありません。
「何歳まで、いくら返すのか」を見える化することから始めましょう。
- 4コマ漫画
- 30代の35年住宅ローンは危険なのか?
- 35年ローンにはメリットもある
- 最初に確認するのは「完済年齢」
- 60歳時点で住宅ローンはいくら残っている?
- 60歳完済を絶対条件にする必要はない
- 教育費と住宅ローンのピークが重ならないか確認する
- 退職金だけを住宅ローン完済の前提にしない
- 60歳までに考えたいのは「住宅ローン+老後資金」
- 60歳完済から逆算する住宅ローン返済3つの方法
- 30代なら「5年ごとの返済計画」を作ってみる
- 60歳完済を目指す場合のチェックリスト
- こんな人は住宅ローンを一度見直してみる
- 住宅ローンを比較するときは金利だけで決めない
- 住宅ローン全体を確認したい方へ
- 自分に合った住宅ローンを比較する
- まとめ|30代の35年ローンは「完済年齢」から逆算する
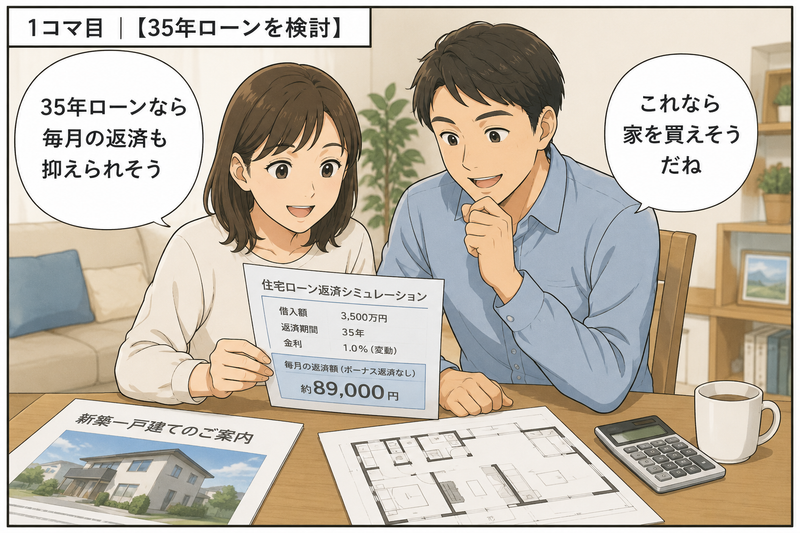
4コマ漫画
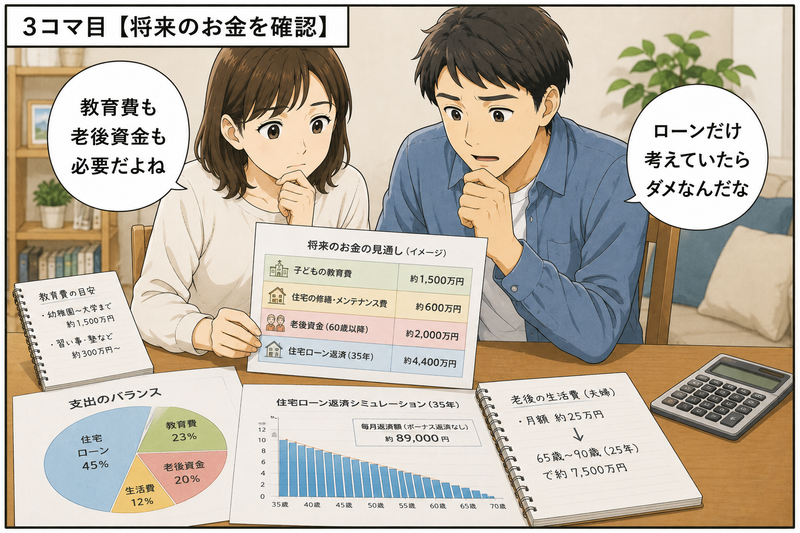
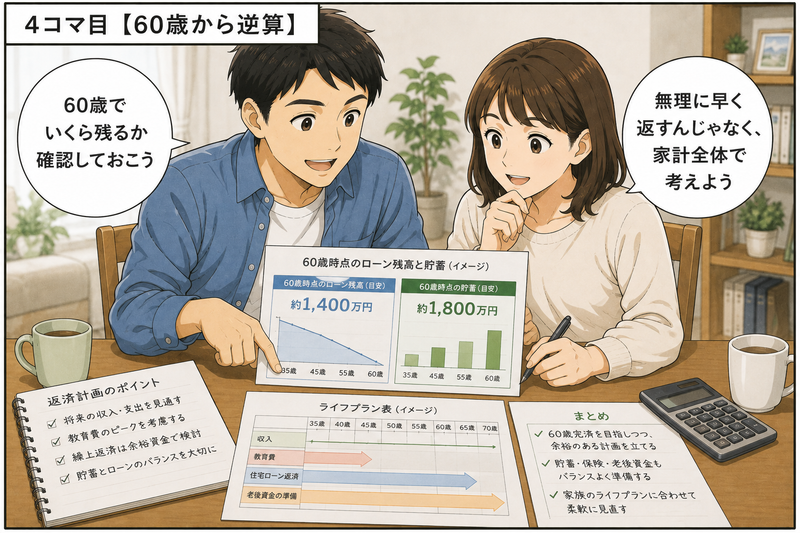
30代の35年住宅ローンは危険なのか?
結論からいうと、
30代で35年住宅ローンを組むこと自体が危険なのではありません。
注意したいのは、35年間ずっと現在と同じ収入・支出が続くことを前提に返済計画を立てることです。
30代から70代までの間には、家計を取り巻く状況が大きく変わる可能性があります。
例えば、
- 子どもの教育費が増える
- 自動車を買い替える
- 家の修繕が必要になる
- マンションの修繕積立金が変わる
- 転職する
- 働き方が変わる
- 収入が変化する
- 親の介護が必要になる
- 老後資金の準備が必要になる
などです。
住宅ローンを組んだ時点では余裕があっても、10年後、20年後も同じとは限りません。
だからこそ、30代で35年ローンを利用するときは、
「毎月返済できるか」だけでなく「将来どの時点でどれだけ残債があるのか」
を見ることが重要です。
35年ローンにはメリットもある
35年ローンという言葉だけを見て、
「返済期間は短いほどいい」
と考える必要もありません。
返済期間を長く設定することで、毎月の返済額を抑えやすくなるというメリットがあります。
例えば、返済期間を無理に短くして毎月の返済額を増やした結果、
貯金がほとんどできない。
教育費を準備できない。
突然の修繕に対応できない。
という状態になれば、家計の余裕がなくなってしまいます。
住宅ローンでは、
「早く返すこと」と「手元資金を残すこと」のバランス
が大切です。
35年ローンを利用しながら手元資金を確保し、将来の家計状況に応じて繰り上げ返済などを検討する方法もあります。
最初に確認するのは「完済年齢」
住宅ローンを検討するとき、
「毎月いくらなら払えるか」
から考える方は多いでしょう。
もちろん毎月の返済額は重要です。
しかし30代で長期住宅ローンを組むなら、もう一つ必ず確認したい数字があります。
それが、
完済年齢です。
例えば、
| 借入時年齢 | 35年ローンの完済年齢 |
|---|---|
| 30歳 | 65歳 |
| 33歳 | 68歳 |
| 35歳 | 70歳 |
| 38歳 | 73歳 |
| 39歳 | 74歳 |
同じ35年ローンでも、借りる年齢によって完済年齢は大きく変わります。
30歳で借りる場合と39歳で借りる場合では、完済予定年齢に9年もの差があります。
そのため30代後半で住宅を購入する場合は特に、
「定年後も返済が続く可能性がある」
ことを想定しておきましょう。
60歳時点で住宅ローンはいくら残っている?
完済予定が70歳だからといって、
「70歳まで働けばいい」
と単純に考える必要はありません。
まず確認したいのは、
60歳になったときの住宅ローン残高です。
例えば35歳で35年ローンを組めば、60歳時点では返済開始から25年です。
契約どおりなら、そこからさらに10年間返済が続きます。
38歳で35年ローンを組めば、60歳時点で返済開始から22年。
残りの返済期間は13年です。
ただし、実際の残高は、
- 借入額
- 金利
- 金利タイプ
- 返済方法
- 繰り上げ返済
などによって変わります。
したがって、
「あと10年残っている」だけではなく「60歳時点で残高が何万円ある予定なのか」
を返済予定表などで確認してください。
60歳完済を絶対条件にする必要はない
この記事では「60歳完済」を一つの目標として扱いますが、
すべての人が60歳までに住宅ローンをゼロにしなければならないわけではありません。
例えば、
十分な金融資産がある。
60歳以降も安定した収入が見込める。
毎月の住宅ローン返済額が小さい。
年金やその他の収入とのバランスを確認できている。
という家庭なら、60歳以降に住宅ローンが残っていても家計を維持できる場合があります。
反対に、60歳で住宅ローンを完済できても、
貯蓄をほとんど使い切ってしまう
のであれば、それが必ずしも安全とは限りません。
目標にしたいのは、
「60歳でローン残高ゼロ」だけではなく、「60歳以降も住宅ローンと生活費を無理なく負担できる状態」
です。
教育費と住宅ローンのピークが重ならないか確認する
30代で住宅を購入する家庭では、住宅ローンだけでなく子どもの教育費も考える必要があります。
例えば35歳で住宅を購入し、その時点で子どもがまだ小さい場合、
住宅ローン返済を続けながら、
中学校。
高校。
大学。
と教育費が増えていく可能性があります。
つまり40代・50代は、
住宅ローン返済+教育費+老後資金の準備
を同時に進めなければならない時期になる可能性があります。
ここで住宅ローンの繰り上げ返済を優先しすぎると、教育費が必要になったときに手元資金が不足することも考えられます。
だからこそ、
「住宅ローンを早く返したい」
だけで判断するのではなく、
家族全体のライフプランから返済ペースを決めること
が重要です。
退職金だけを住宅ローン完済の前提にしない
「定年時に住宅ローンが残っていても、退職金で返せばいい」
と考えている方もいるでしょう。
しかし、退職金の金額や制度は勤務先によって異なります。
さらに退職後には、
- 毎月の生活費
- 医療費
- 住宅の修繕
- 自動車
- 趣味・旅行
- 介護
- 予備資金
などにもお金が必要です。
そのため、
退職金のほぼ全額を住宅ローン完済に使うことを最初から前提にするのは慎重に考えた方がよいでしょう。
住宅ローンの残高と同時に、
「完済したあと、老後資金はいくら残るのか」
まで確認してください。
60歳までに考えたいのは「住宅ローン+老後資金」
住宅ローンだけを見ると、
「繰り上げ返済をして早くゼロにした方が安心」
と思うかもしれません。
しかし、住宅ローンを完済するために預貯金をほとんど使ってしまえば、急な出費に対応できなくなる可能性があります。
例えば60歳時点で、
住宅ローン残高500万円
預貯金600万円
だったとします。
このとき500万円を一括返済すれば住宅ローンはゼロになります。
しかし、手元には100万円しか残りません。
一方で、住宅ローンの条件や収入、資産状況によっては、手元資金を残しながら返済を続ける選択肢も考えられます。
つまり重要なのは、
住宅ローン残高だけをゼロにすることではありません。
住宅ローン。
預貯金。
教育費。
老後資金。
今後の収入。
これらをまとめて確認して、
「60歳以降も家計が安定する状態を作ること」
を目標にしましょう。
35年ローンを無理なく返済するには、完済年齢だけでなく金利や借り換え、手元資金まで総合的に考える必要があります。
住宅ローンの基本は住宅ローン完全ガイドでまとめています。
60歳完済から逆算する住宅ローン返済3つの方法
30代で35年住宅ローンを組んだからといって、契約した35年間をそのまま返済し続けなければならないわけではありません。
家計に余裕ができたときに繰り上げ返済をしたり、金利条件によっては借り換えを検討したりする方法があります。
ただし、
「とにかく60歳までに完済する」
ことだけを目標にするのはおすすめしません。
重要なのは、
60歳時点の住宅ローン残高・手元資金・老後資金のバランス
です。
ここからは、30代で35年ローンを組んだ場合に、60歳から逆算して考える3つの方法を紹介します。
方法1|まず60歳時点のローン残高を確認する
最初にやることは、繰り上げ返済ではありません。
現在の返済をそのまま続けた場合、60歳時点でいくら住宅ローンが残る予定なのか
を確認することです。
例えば35歳で35年ローンを組んだ場合、契約どおりなら70歳完済です。
60歳になった時点では、まだ10年間の返済期間が残ります。
しかし、重要なのは「あと10年」という期間だけではありません。
実際に、
60歳時点の住宅ローン残高はいくらなのか
を確認してください。
確認する方法としては、金融機関から交付された返済予定表や、金融機関のWebサービスなどがあります。
60歳時点の残高が分かったら3つの数字を並べる
次に、
①60歳時点の住宅ローン残高
②60歳時点で確保したい金融資産
③60歳以降に見込める収入
を並べて考えます。
例えば、
60歳時点の住宅ローン残高 800万円
金融資産 2,000万円
60歳以降も一定の収入がある
という家庭と、
住宅ローン残高 800万円
金融資産 300万円
60歳以降の収入が大きく減る
という家庭では、同じ800万円の残債でも意味が違います。
住宅ローン残高だけを見て「危険」「安全」と判断しないことが重要です。
方法2|余裕資金ができたら繰り上げ返済を検討する
住宅ローンの返済期間を短くする方法の一つが繰り上げ返済です。
通常の返済とは別に元金を返済することで、将来支払う利息を減らせる場合があります。
繰り上げ返済には金融機関によって、
返済期間を短くする方法
や、
毎月の返済額を軽くする方法
などがあります。
「60歳までの完済」を重視するなら、返済期間を短縮する方法が候補になります。
ただし、繰り上げ返済をすればするほどよいわけではありません。
手元資金を全部使わない
30代・40代では、これから大きなお金が必要になる可能性があります。
例えば、
- 子どもの教育費
- 自動車購入
- 住宅の修繕
- 病気やけが
- 転職・休職
- 親の介護
などです。
手元に500万円あるからといって、500万円すべてを繰り上げ返済に使ってしまえば、急な出費に対応できなくなる可能性があります。
したがって、
生活防衛資金や近い将来必要になるお金を確保したうえで、余裕資金から繰り上げ返済を検討する
という順番にしてください。
住宅ローン控除期間中の繰り上げ返済は慎重に判断する
住宅ローン控除を利用している場合は、繰り上げ返済のタイミングにも注意が必要です。
繰り上げ返済によって住宅ローン残高が減れば、住宅ローン控除に影響する可能性があります。
また、返済期間の変更によって適用要件に影響するケースも考えられます。
そのため、
「利息が減るから今すぐ繰り上げ返済しよう」
と決めるのではなく、
- 現在の住宅ローン金利
- 住宅ローン控除
- 繰り上げ返済額
- 手元資金
- 今後の教育費
- 老後資金
などを合わせて判断しましょう。
制度は変更されることがあるため、実際に判断するときは最新の適用条件を確認してください。
方法3|金利条件によっては借り換えも比較する
すでに住宅ローンを返済している方は、借り換えも選択肢の一つです。
借り換えとは、現在利用している住宅ローンから、別の住宅ローンへ変更する方法です。
現在より有利な金利条件になる場合は、総返済額や毎月の返済負担を軽減できる可能性があります。
ただし、
金利が低い住宅ローンを見つけた=必ず借り換えた方が得
ではありません。
借り換えには、
- 事務手数料
- 登記関連費用
- その他の諸費用
などが発生する場合があるためです。
したがって、
「金利差」だけではなく「諸費用を含めて最終的にいくら変わるのか」
を比較してください。
30代なら「5年ごとの返済計画」を作ってみる
35年という期間は長いため、
「70歳までどうするか」
を一度に考えるのは難しいでしょう。
そこでおすすめなのが、5年程度の区切りで住宅ローンと家計を確認することです。
例えば35歳で住宅を購入した場合、
40歳
住宅ローン残高・年収・貯蓄・教育費を確認
↓
45歳
子どもの進学予定・住宅修繕・ローン残高を確認
↓
50歳
教育費・老後資金・住宅ローン残高を確認
↓
55歳
60歳時点の残高と退職後の収支を確認
↓
60歳
残債・金融資産・収入を見て返済方法を再判断
というように考えます。
住宅ローンを組んだ35歳時点で、70歳までの人生を正確に予測することはできません。
だからこそ、
一度作った返済計画をそのまま35年間守るのではなく、定期的に見直すこと
が重要です。
60歳完済を目指す場合のチェックリスト
60歳までの完済を一つの目標にする場合は、次の項目を確認してください。
- 住宅ローンの完済予定年齢は何歳か
- 60歳時点の住宅ローン残高はいくらか
- 現在の毎月返済額はいくらか
- 教育費のピークはいつか
- 住宅の大規模修繕はいつ必要になりそうか
- 生活防衛資金はいくら必要か
- 老後資金をどのくらい準備したいか
- 60歳以降の収入はいくら見込めるか
- 繰り上げ返済できる余裕資金はあるか
- 現在の住宅ローン金利は適切か
すべてを完璧に予測する必要はありません。
重要なのは、
「住宅ローンだけ」を家計から切り離して考えないこと
です。
こんな人は住宅ローンを一度見直してみる
次のような方は、現在の住宅ローンや返済計画を確認してみてもよいでしょう。
35年ローンを組んだものの、完済年齢を意識していなかった
60歳時点で住宅ローンがいくら残るのか分からない
教育費が増えてきて住宅ローン返済との両立が不安
住宅ローンを組んだときから金利環境や家計状況が変わった
繰り上げ返済と貯蓄のどちらを優先するか迷っている
現在の住宅ローンより条件の合う商品がないか確認したい
こうした場合でも、すぐに借り換えや繰り上げ返済をする必要はありません。
まず、
「現在の住宅ローンをこのまま返した場合どうなるのか」
を確認することから始めましょう。
住宅ローンを比較するときは金利だけで決めない
住宅ローンを見直す場合、どうしても金利に目が向きます。
もちろん金利は重要ですが、それだけで判断するのはおすすめしません。
比較したいのは、
- 適用金利
- 金利タイプ
- 事務手数料
- 保証料
- 団信の内容
- 繰り上げ返済の条件
- 残りの返済期間
- 借り換えに必要な諸費用
などです。
例えば、金利が下がっても借り換え費用が大きければ、期待したほど負担が減らない可能性があります。
反対に、住宅ローン残高や残り期間によっては、条件を見直すメリットが出る場合もあります。
現在の住宅ローンと新しい住宅ローンを、総額で比較することが重要です。
住宅ローン全体を確認したい方へ
この記事では、
「30代で35年住宅ローンを組んだ場合の完済年齢」
を中心に解説しました。
住宅ローンでは完済年齢だけでなく、
- 変動金利と固定金利
- 無理のない返済額
- 繰り上げ返済
- 借り換え
- 返済が苦しくなった場合の対応
なども重要です。
住宅ローン全体を確認したい方は、
「住宅ローン完全ガイド|返済と金利で後悔しない7つの鉄則」
もあわせて確認してください。

自分に合った住宅ローンを比較する
これから住宅ローンを組む方も、すでに住宅ローンを返済している方も、
1つの商品だけを見て判断しないこと
が大切です。
金利だけではなく、返済期間や団信、諸費用なども含めて比較しましょう。
35年ローンを選ぶ前に「何歳まで返すことになるのか」を確認しましょう。
住宅ローンは金利だけではなく、借入期間・毎月返済額・総返済額まで比較することが重要です。
複数の住宅ローンを比較して、自分の家計に合った返済計画を確認してみましょう。
【住宅ローンを無料で比較する】
無料で住宅ローン・人気銀行一括比較してみる
まとめ|30代の35年ローンは「完済年齢」から逆算する
30代で35年住宅ローンを組むこと自体が問題なのではありません。
大切なのは、
「35年借りられるから35年で返す」
と考えるのではなく、完済年齢から逆算して家計全体を見ることです。
35歳で35年ローンを組めば、契約上の完済予定は70歳。
38歳なら73歳です。
だからこそ、
60歳時点でいくら住宅ローンが残るのか
を早い段階から確認しておきましょう。
そのうえで、
- 60歳時点の残高を把握する
- 余裕資金から繰り上げ返済を検討する
- 必要なら金利や借り換え条件を比較する
という順番で考えます。
ただし、住宅ローンを早く返すために教育費や生活防衛資金、老後資金まで使ってしまっては本末転倒です。
目標は、
「60歳で住宅ローン残高を必ずゼロにすること」ではなく、「60歳以降も安心して生活できる家計を作ること」
です。
30代は、住宅ローン返済だけでなく、教育費や老後資金を準備する大切な時期でもあります。
35年という長い期間だからこそ、一度決めた返済計画を固定せず、家族の状況に合わせて定期的に見直していきましょう。
コメント