「住宅ローンの返済が厳しくなってきた」
「今月の支払いができないかもしれない」
「滞納すると、すぐに家を競売にかけられるの?」
住宅ローンの返済が難しくなると、これから住み続けられるのか、家族の生活はどうなるのかと不安になる方もいるでしょう。
しかし、住宅ローンを1回滞納したからといって、直ちに家が競売で売却されるわけではありません。
一方で、返済が難しい状態を放置すると、督促や一括返済請求などを経て、競売手続きに進む可能性があります。
大切なのは、現在の返済状況を整理し、できるだけ早い段階で適切な相談先につながることです。
住宅ローンが払えないときの対処法は、任意売却だけではありません。
金融機関への返済相談、返済条件の変更、通常売却、任意売却、債務整理など、状況によって検討できる選択肢が異なります。
この記事では、住宅ローンを滞納すると何が起こるのか、競売までの流れ、返済が難しい場合の対処法について順番に解説します。
まずは、今の状況で何を確認すべきか整理していきましょう。
4コマ漫画 住宅ローン問題解決への四つのステップ
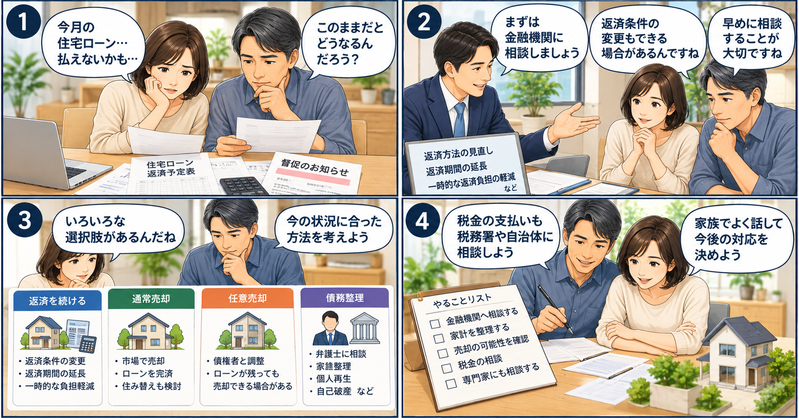
住宅ローンが払えないときは、まず金融機関へ相談する
住宅ローンの返済が難しくなったとき、最初に考えたいのは、借入先の金融機関へ早めに相談することです。
まだ滞納していない場合でも、今後の返済が難しくなると分かった段階で相談できます。
例えば、次のような状況です。
- 転職や失業によって収入が減った
- 病気やけがで働けない期間がある
- 物価上昇などで家計の負担が増えた
- 教育費や生活費が増えた
- ボーナスが減り、ボーナス返済が難しくなった
- ほかの借入れもあり、毎月の返済が厳しい
こうした事情がある場合、返済条件の変更などを相談できる可能性があります。
ただし、相談すれば必ず返済額が減るわけではありません。
金融機関による審査があり、借入状況や今後の返済見通しなどによって判断されます。
返済条件の変更を相談できる場合がある
住宅金融支援機構では、返済が困難になった利用者向けに、返済期間の延長や一定期間の返済負担を軽減する方法などを案内しています。
また、ボーナス返済の負担が大きい場合には、返済方法の見直しを相談できる場合があります。
ただし、利用には条件や審査があり、変更内容によっては総返済額が増える可能性もあります。
民間金融機関の住宅ローンについては、借入先によって対応が異なるため、契約先へ確認しましょう。
「返済できなくなったら家を売るしかない」と、最初から決めつける必要はありません。
まずは返済を継続できる可能性があるか確認することが大切です。
金融機関へ相談するときに伝えたいこと
相談する前に、次の情報を整理しておきましょう。
① 現在の住宅ローン残高
残高証明書や返済予定表などで確認します。
② 毎月の返済額
ボーナス返済がある場合は、その金額も確認します。
③ 返済が難しくなった理由
収入減少、失業、病気、支出増加など、現在の状況を具体的に整理します。
④ 今後の収入見通し
一時的な収入減少なのか、長期間続く可能性があるのかを確認します。
⑤ 現在の滞納状況
すでに支払いが遅れている場合は、何回分の返済が未払いになっているか確認します。
すべての資料がそろっていなくても、まず金融機関へ連絡し、必要な書類を確認することができます。
滞納していても相談を先延ばしにしない
すでに返済が遅れている場合、金融機関から電話や書面で連絡が来ることがあります。
その連絡を無視しても、未払いの問題がなくなるわけではありません。
返済が難しい理由や今後の見通しを伝え、どのような対応が可能か確認しましょう。
ただし、滞納が長期化していたり、一括返済を請求されていたりする場合には、通常の返済条件変更が難しくなることもあります。
その場合は、売却や法律上の債務整理なども含めて、対応を検討する必要があります。
住宅ローンの基本や返済計画を確認したい方は、住宅ローン完全ガイドも参考にしてください。
住宅ローンを滞納するとどうなる?競売までの流れ
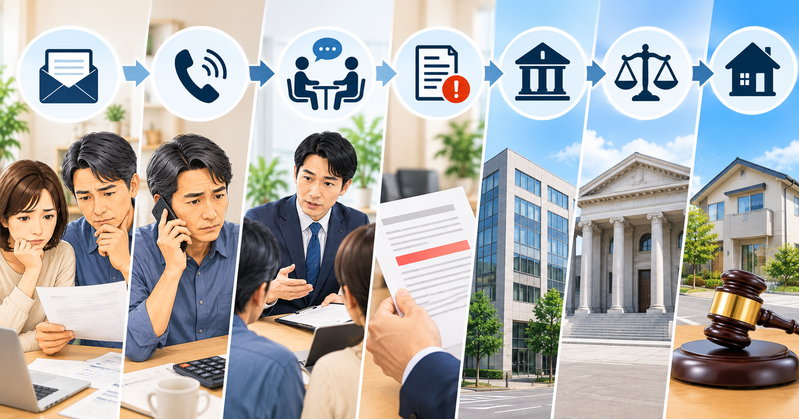
住宅ローンを滞納した場合、一般的には督促などが行われ、状況によって一括返済請求や保証会社による代位弁済、競売手続きへ進むことがあります。
ただし、すべての住宅ローンが同じ順番・同じ期間で進むわけではありません。
契約内容、保証の仕組み、金融機関の対応、滞納状況などによって異なります。
ここでは、代表的な流れを確認します。
① 滞納初期|金融機関から連絡や督促が届く
住宅ローンの返済日に引き落としができなかった場合、金融機関から入金の案内や督促などが行われることがあります。
この段階では、まず未払いの状況を確認することが大切です。
一時的な口座残高不足なのか、今後も返済が難しいのかによって対応が変わります。
また、契約内容によっては遅延損害金が発生する場合があります。
支払いが難しい場合は、督促を放置せず、金融機関へ相談しましょう。
滞納初期の段階であれば、今後の返済方法について相談できる余地が残っている場合があります。
② 滞納が続く|期限の利益を失う場合がある
住宅ローンは通常、契約に従って毎月分割で返済します。
このように、決められた期限まで分割返済できる利益を「期限の利益」といいます。
しかし、一定の契約違反などが発生すると、契約条件や必要な手続きに従って、期限の利益を失う場合があります。
期限の利益を失うと、それまでのように毎月少しずつ返済するのではなく、住宅ローンの残額について一括返済を求められる可能性があります。
これは、滞納した人が必ず決まった月数で一括返済を請求されるという意味ではありません。
具体的な条件や手続きは、住宅ローンの契約内容によって異なります。
金融機関から「期限の利益の喪失」や「一括返済請求」に関する通知が届いた場合は、内容を確認し、速やかに相談してください。
③ 保証会社による代位弁済が行われる場合がある
保証会社が付いている住宅ローンでは、一定の条件のもとで、保証会社が借主に代わって金融機関へ返済する「代位弁済」が行われる場合があります。
ただし、代位弁済が行われても、借主の返済義務が自動的になくなるわけではありません。
一般に、保証会社が金融機関に代わって返済を求める立場になります。
また、住宅ローンによっては保証会社を利用しない仕組みもあるため、すべての契約で代位弁済が発生するわけではありません。
この段階まで進んでいる場合は、債権者からの通知内容を確認し、必要に応じて弁護士などの専門家にも相談しましょう。
④ 競売手続きに進む場合がある
返済問題が解決せず、抵当権などの担保権を持つ債権者が権利を実行する場合、裁判所に担保不動産競売を申し立てることがあります。
担保不動産競売とは、抵当権などの担保権に基づいて、不動産を売却し、債権の回収を図る裁判手続きです。
競売の申立てが認められると、裁判所は競売開始決定や差押えを行い、その後、不動産の調査・評価、売却の準備、入札などの手続きが進みます。
競売は、金融機関から督促状が届いた時点で自動的に始まるものではありません。
また、競売開始決定が出たからといって、その日に直ちに家を退去しなければならないという意味でもありません。
ただし、手続きが進んで買受人が所有権を取得すると、最終的に明渡しが必要になる場合があります。
競売開始決定などの裁判所からの書類が届いた場合は、内容を放置せず、早急に専門家へ相談しましょう。
⑤ 競売で売却されても住宅ローンが必ずゼロになるわけではない
競売で家が売却されると、その売却代金は法律上の順位などに従って債権の返済に充てられます。
しかし、売却代金だけでは住宅ローンなどの債務を全額返済できない場合があります。
その場合、残った債務について返済義務が続く可能性があります。
例えば、住宅ローンの残額が2,000万円あり、売却代金から債務の返済に充てられる金額が1,500万円だった場合、単純計算では500万円が不足します。
※これは仕組みを説明するための仮定であり、実際の残債は費用やほかの債権、配当などによって異なります。
「競売になれば住宅ローンの支払いがすべて終わる」と考えるのは適切ではありません。
そのため、競売に進む前に、現在の債務額や売却の可能性、返済を継続できる見通しなどを整理することが重要です。
住宅ローン滞納から競売までの流れ【確認表】
| 段階 | 主な出来事 | 確認したいこと |
|---|---|---|
| 滞納初期 | 入金案内・督促など | 未払い額と今後の返済見通し |
| 滞納が継続 | 一括返済請求の可能性 | 契約条件と通知内容 |
| 代位弁済 | 保証会社が返済する場合 | 現在の債権者と請求内容 |
| 競売申立て | 裁判所で手続きが始まる場合 | 申立て・開始決定の内容 |
| 売却手続き | 調査・評価・入札など | 明渡しや残債への対応 |
※各段階の発生有無や順序、所要期間は契約や個別事情によって異なります。
住宅ローンを滞納した場合でも、すべての人が競売に進むわけではありません。
ただし、時間が経過すると、利用できる選択肢が限られる可能性があります。
大切なのは、現在どの段階にいるのかを把握し、必要な相談を早めに始めることです。
住宅ローンが払えないときの対処法5つ
住宅ローンの返済が難しくなった場合、考えられる対処法は任意売却だけではありません。
現在の収入、住宅ローン残高、滞納状況、家に住み続けたいかどうかによって、検討すべき方法は変わります。
ここでは、代表的な5つの対処法を紹介します。
① 家計と返済状況を整理する
最初に確認したいのは、毎月の収入と支出です。
例えば、次の項目を整理します。
- 毎月の手取り収入
- 住宅ローンの返済額
- 固定資産税など住宅の維持費
- 食費や光熱費などの生活費
- 教育費や保険料
- 住宅ローン以外の借入れ
- 預貯金と今後の収入見通し
重要なのは、現在の返済額を今後も継続できるかを確認することです。
一時的な収入減少であれば、返済条件の変更などによって対応できる可能性があります。
一方、今後も収入の回復が見込めない場合は、住宅を所有し続けることが現実的かどうかも検討する必要があります。
生活費を極端に削ったり、新たな高金利の借入れで返済を続けたりする前に、金融機関や専門家へ相談しましょう。
② 金融機関へ返済条件の変更を相談する
住宅ローンの返済が難しい場合、借入先の金融機関へ返済条件の変更を相談できることがあります。
例えば、
返済期間の延長
一定期間の返済負担の軽減
ボーナス返済方法の見直し
などが考えられます。
ただし、すべての金融機関が同じ条件変更に対応しているわけではありません。
また、返済期間を延長すると、毎月の返済額が減る一方で、総返済額が増える場合があります。
条件変更には審査があり、希望どおりになるとは限りません。
大切なのは、返済が難しくなった理由と今後の収入見通しを説明し、利用できる方法を確認することです。
まだ滞納していない段階でも、返済が難しくなると分かった時点で相談しましょう。
③ 通常売却を検討する
住宅ローンの返済を続けることが難しく、家を手放すことも選択肢に入る場合は、通常の不動産売却を検討します。
例えば、住宅ローン残高が1,500万円で、売却代金などから売却費用とローン残高を支払える見込みがある場合です。
通常、住宅ローンが残っている不動産を売却する際は、売却時にローンを完済し、抵当権の抹消に必要な手続きを行います。
売却代金だけでは不足しても、自己資金を加えて完済できる場合があります。
そのため、まずは、
- 現在の住宅ローン残高
- 不動産の査定価格
- 仲介手数料などの売却費用
- 売却後の住まい
- 引っ越し費用
を確認しましょう。
ただし、査定価格は実際に売れる価格を保証するものではありません。
査定額が住宅ローン残高を上回っていても、実際の売却価格や諸費用によっては完済できない可能性があります。
また、滞納が進み、競売手続きが始まっている場合などは、通常売却を進める時間や条件が限られることがあります。
| 売却の流れや必要な費用については、不動産売却完全ガイドで詳しく解説しています。 |
④ 任意売却を検討する
任意売却とは、一般に、住宅ローンなどの担保付き債務を売却代金等で全額返済できない場合に、債権者と調整し、抵当権の抹消などに必要な同意を得て不動産を売却する方法です。
例えば、住宅ローン残高が2,000万円ある一方で、売却見込み額が1,600万円というケースです。
通常の売却ではローンを完済できないため、自己資金などで不足額を補えない場合、抵当権を抹消できず売却が進められないことがあります。
そこで、債権者と売却条件などを調整する方法として、任意売却が検討されます。
ただし、任意売却には重要な注意点があります。
債権者の同意が必要になる
売却価格や抵当権抹消の条件などについて、債権者との調整が必要です。
必ず売却できるわけではない
買主が見つからない場合や、条件が整わない場合は、任意売却が成立しないこともあります。
残った債務がなくなるとは限らない
売却代金で返済しきれなかった債務について、返済義務が続く可能性があります。
競売を必ず回避できるわけではない
任意売却の準備を進めていても、競売手続きが進行する場合があります。
そのため、任意売却を希望する場合は、現在の債権者や競売手続きの状況を確認し、早めに相談することが大切です。
任意売却は有効な選択肢になり得ますが、すべての人にとって最適な方法とは限りません。
⑤ 債務整理などを専門家へ相談する
住宅ローンだけでなく、カードローンやその他の借入れもあり、返済の見通しが立たない場合は、弁護士などの専門家へ相談する方法があります。
状況によっては、
- 任意整理
- 個人再生
- 自己破産
などの法的な手続きが検討対象になります。
ただし、それぞれ利用条件や影響が異なります。
例えば、個人再生には一定の条件のもとで住宅を維持するための制度がありますが、すべての人が利用できるわけではありません。
また、自己破産を選択した場合、住宅を維持できるとは限りません。
家族の住まい、収入、借入総額、担保の状況などを整理し、専門家と相談して判断することが重要です。
住宅ローンの返済に困っているからといって、最初から任意売却や自己破産だけに選択肢を絞る必要はありません。
任意売却と競売の違いを比較
住宅ローンの返済が難しくなったとき、任意売却と競売の違いを知っておくことは大切です。
両者は不動産を売却するという点では共通していますが、手続きの進め方が異なります。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却の方法 | 債権者との調整を経て売却 | 裁判所の手続きで売却 |
| 売却価格 | 市場で買主を探し、債権者との調整も必要 | 裁判所の手続きに従って決まる |
| 所有者の関与 | 売却活動や条件調整に関与する | 所有者の希望だけで手続きを決められない |
| 債権者の同意 | 抵当権抹消などの条件について必要 | 担保権に基づく裁判手続き |
| 売却までの期間 | 買主探しや交渉状況による | 裁判所の手続き状況による |
| 残った債務 | 返済義務が残る場合がある | 返済義務が残る場合がある |
| 成立の確実性 | 必ず成立するわけではない | 法律に従って手続きが進む |
任意売却なら必ず高く売れる?
任意売却は、一般的な不動産市場で買主を探す方法が取られるため、価格や売却条件を調整できる場合があります。
しかし、競売より必ず高く売れるとは限りません。
物件の状態、立地、売却できる期間、買主の状況などによって結果は異なります。
「任意売却なら必ず高く売れる」という説明だけで依頼先を決めないようにしましょう。
任意売却なら引っ越し費用をもらえる?
任意売却では、引っ越し費用などについて債権者と調整する場合があります。
しかし、必ず費用が認められる制度ではありません。
金額や支払いの可否は個別の条件によって異なります。
引っ越し費用が必ず確保できることを前提に、生活計画を立てないよう注意しましょう。
競売が始まったら任意売却はできない?
競売手続きが始まった後でも、状況によっては任意売却の調整を行える場合があります。
ただし、競売の進行状況や債権者との合意によって対応できる範囲は変わります。
任意売却を検討しているという理由だけで、競売手続きが自動的に停止するわけではありません。
裁判所から競売開始決定などの書類が届いている場合は、早急に専門家へ相談してください。
住宅ローン滞納中でも家を売却できる?
住宅ローンを滞納していても、必ず家を売却できなくなるわけではありません。
ただし、売却の方法は、住宅ローン残高や債権者の対応、競売手続きの進行状況によって異なります。
売却代金で住宅ローンを完済できる場合
売却代金と必要に応じた自己資金によって住宅ローンを完済できる場合は、通常売却を検討できる可能性があります。
例えば、
住宅ローン残高:1,500万円
想定売却価格:2,000万円
というケースです。
ただし、仲介手数料や抵当権抹消関連費用などがかかるため、売却価格からそのまま500万円が手元に残るわけではありません。
また、実際の売却価格が想定より低くなる可能性もあります。
まずは住宅ローン残高と売却費用を確認し、資金計画を立てましょう。
住宅ローン残高と売却費用を確認し、通常売却を検討できる場合は、不動産会社の査定を参考にする方法があります。
HOME4Uでは、複数の不動産会社へ査定を依頼できます。ただし、査定価格は売却価格を保証するものではありません。
【無料で不動産査定を比較する】
売却代金だけでは完済できない場合
住宅ローン残高が売却価格を上回り、自己資金でも不足分を補えない場合は、通常の方法では抵当権を抹消できないことがあります。
このような場合は、任意売却などについて債権者と相談する必要があります。
なお、売却後に残る債務の返済方法についても確認が必要です。
家を売ればすべての借金がなくなるとは限りません。
査定を受ける前に確認したいこと
売却を検討する場合は、次の情報を整理しておきましょう。
- 住宅ローン残高
- 現在の滞納額
- 債権者から届いている通知
- 不動産の所在地や築年数
- 売却後の住まい
- 売却に使える期間
- 自己資金の有無
不動産会社の査定は、現在の売却可能性を考えるための参考情報になります。
ただし、査定を受けたことによって、金融機関への返済義務が変わるわけではありません。
滞納が進んでいる場合は、不動産会社への相談と並行して、債権者や法律の専門家にも状況を確認することが大切です。
住宅ローン残高と売却費用を確認し、通常売却を検討できる場合は、複数の不動産会社の査定を参考にする方法があります。
ただし、査定価格は実際の売却価格を保証するものではありません。すでに滞納が進んでいる場合は、金融機関や専門家への相談も並行して進めましょう。
住宅ローンと税金の両方を滞納している場合
住宅ローンの返済が難しくなっている方の中には、固定資産税や住民税などの支払いにも困っている方がいるかもしれません。
この場合、注意したいのは、住宅ローンの滞納と税金の滞納では、対応する相手や手続きが異なることです。
住宅ローンについて金融機関へ相談しても、それだけで税金の滞納が解決するわけではありません。
両方の支払いが難しい場合は、それぞれの窓口へ相談する必要があります。
固定資産税を滞納するとどうなる?
固定資産税などの地方税を納期限までに納めなかった場合、督促や延滞金の発生、財産の差押えなどにつながる可能性があります。
滞納が続くと、預貯金や給与、不動産などが差押えの対象となる場合があります。
ただし、滞納したら直ちに自宅が売却されるという意味ではありません。
具体的な手続きは、税金の種類や滞納状況などによって異なります。
住宅ローンを返済しているから税金の支払いを後回しにしてよい、ということではありません。
納税が難しい場合は、放置せず、税金を所管する自治体などへ相談しましょう。
税金の支払いが難しい場合は自治体へ相談する
固定資産税や住民税などの地方税については、自治体の納税担当窓口が主な相談先になります。
一定の要件を満たす場合、徴収の猶予などの制度を利用できる可能性があります。
ただし、制度の利用には要件や手続きがあり、申請すれば必ず認められるわけではありません。
相談する際には、収入の減少状況、生活費、住宅ローンの返済状況などを整理しておくと説明しやすくなります。
国税については税務署が相談先になるため、税金の種類に応じた窓口を確認してください。
税金の差押えがある場合は売却前に確認する
すでに税金の滞納によって不動産が差し押さえられている場合、住宅を売却する際に追加の調整が必要になることがあります。
例えば、住宅ローンの抵当権に加え、税金の差押登記がある場合です。
このような状態では、不動産会社と売却条件を相談するだけでは、手続きが完了しないことがあります。
金融機関などの債権者と、差押えを行った行政機関の双方について、必要な手続きを確認しなければなりません。
売却代金の配分や担保権・差押えの解除に関する条件も関係します。
税金の滞納がある場合は、売却できると自己判断せず、関係する窓口や専門家に確認することが重要です。
相談前に準備しておきたい書類と確認事項
住宅ローンの返済について相談するときは、現在の状況が分かる資料を準備しておくと、話を進めやすくなります。
ただし、すべての資料がそろっていなくても、相談を先延ばしにする必要はありません。
まずは相談先へ連絡し、必要な書類を確認しましょう。
住宅ローンに関する書類
次のような資料が参考になります。
- 住宅ローンの返済予定表
- 最新のローン残高が分かる資料
- 金融機関から届いた通知書
- 保証会社などから届いた書類
- 滞納額や支払い状況が分かる資料
特に、金融機関から一括返済請求に関する通知が届いている場合は、その内容を確認することが大切です。
収入と家計に関する資料
返済条件の変更などを相談する場合には、今後の返済見通しを説明する必要があります。
給与明細、源泉徴収票、確定申告書、預貯金の状況、毎月の生活費などを整理しておきましょう。
失業や病気などで収入が減少した場合は、その状況を説明できる資料が役立つこともあります。
家を売却する場合に確認したい資料
住宅の売却を検討する場合は、次のような資料も確認しておきます。
- 土地・建物の登記事項証明書
- 購入時の売買契約書
- 建物の図面や間取り図
- 固定資産税の納税通知書
- 住宅ローン残高が分かる資料
ただし、売却を検討する段階ですべてを取得する必要があるとは限りません。
不動産会社や専門家に相談しながら、必要な資料をそろえましょう。
住宅ローンが払えないときの相談先
住宅ローンの返済が難しくなったときは、相談内容に合った窓口を選ぶことが重要です。
① 借入先の金融機関
返済が難しくなった場合、まず相談したいのが住宅ローンの借入先です。
返済条件の変更や今後の返済方法などについて確認できます。
まだ滞納していない場合でも、今後の返済が難しくなる見込みがあれば、早めに相談しましょう。
② 住宅金融支援機構
フラット35など、住宅金融支援機構が関係する住宅ローンについては、返済相談に関する案内があります。
実際の相談窓口や手続きは、利用しているローンの種類によって異なります。
住宅金融支援機構の公式情報や返済中の金融機関で確認してください。
③ 弁護士などの法律専門家
住宅ローン以外にも多額の借入れがある場合や、一括返済請求、競売、債務整理などの問題が生じている場合は、法律専門家への相談を検討しましょう。
債務整理や裁判手続きについては、法律上の判断が必要になる場合があります。
費用面が心配な方は、利用条件を確認したうえで、法テラスの相談制度などを調べる方法もあります。
④ 不動産会社
家の売却を検討している場合は、不動産会社へ相談し、売却価格の見込みや売却に必要な期間などを確認できます。
ただし、通常売却と任意売却では、必要な手続きが異なります。
住宅ローンを完済できない可能性がある場合は、債権者との調整が必要になるため、売却の進め方を慎重に確認しましょう。
⑤ 自治体の納税相談窓口
固定資産税や住民税などを滞納している場合は、自治体の納税担当窓口へ相談します。
住宅ローンの返済相談とは別に、税金についても対応することが大切です。
まとめ|住宅ローンが払えないときは早めに相談する
住宅ローンの返済が難しくなった場合、最も避けたいのは、状況を確認しないまま滞納を放置してしまうことです。
住宅ローンを1回滞納したからといって、直ちに競売になるわけではありません。
しかし、滞納が長期化すると、一括返済請求や競売などの手続きに進む可能性があります。
返済が難しい場合は、まず借入先の金融機関へ相談し、返済条件の変更などを検討しましょう。
住宅を手放す必要がある場合でも、通常売却や任意売却など、状況に応じた方法があります。
また、住宅ローン以外の借入れが多い場合は、法律専門家への相談も選択肢になります。
大切なのは、家を売ることを最初から決めるのではなく、現在の状況を整理して、利用できる方法を確認することです。
家族のこれからの生活も考えながら、無理のない対応を検討していきましょう。
住宅ローンを完済できる見込みがあり、売却を検討している方は、複数の不動産会社の査定を比較してみましょう。

住宅金融支援機構:住宅ローンの返済相談
裁判所:競売などの裁判手続き
法テラス:法律相談・民事法律扶助
国税庁:国税の納税相談や猶予制度
コメント